新しい家族を迎えるにあたって、多くのプレパパ・プレママが直面する大きな不安の一つが「お金」の問題です。妊娠が判明してから出産、そして育児が本格化するまでの間には、医療費だけでなく、入院費、ベビー用品の準備、さらには収入が一時的に減少する産前産後休業や育児休業の期間を乗り切るための資金が必要となります。
2026年現在の経済状況や公的支援制度の変化を踏まえ、単独世帯(片働き)および共働き世帯それぞれのリアルな目安金額から、妊娠・出産・育児にかかる費用の内訳、そして産休手当や育児休業給付金、出産育児一時金の仕組みまで徹底的に解説します。赤ちゃんの誕生に向け、資金不足を防ぐための具体的な準備と賢い貯金のコツを確認していきましょう。
出産前貯金はいくら必要?単独・共働き別のリアルな目安金額
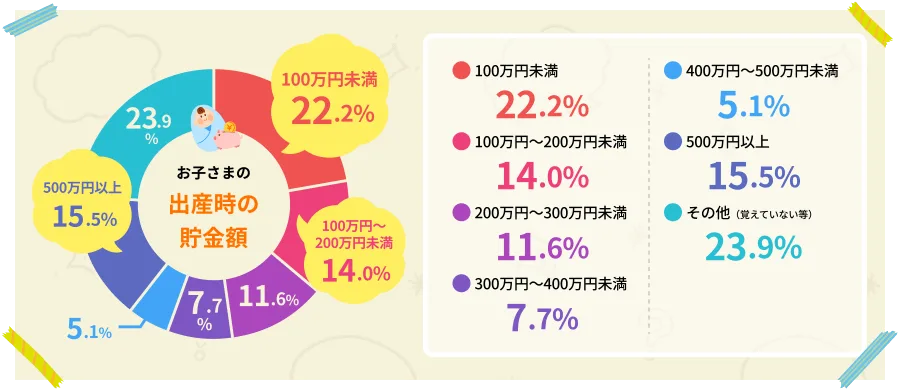
妊娠から出産、そして育児休業に入るまでの間に必要となる貯金の金額は、世帯の就労形態(単独か共働きか)や健康保険の保障内容によって大きく異なります。一般的に、妊娠判明から産後数ヶ月までの間は、医療費の自己負担だけでなく、母親の収入低下や育児用品の初期投資が重なるため、手元に十分なキャッシュを用意しておくことが不可欠です。
単独世帯(夫の収入のみ、または妻が早期に無給の休職に入る場合)においては、収入の柱が一本になる期間の生活費と出産費用をすべてカバーするため、150万円から200万円程度の貯金を目安にするのが安全です。一方、共働き世帯で育児休業給付金の受給が見込める場合であっても、手当が実際に振り込まれるまでのタイムラグ(数ヶ月間の無収入・減収期間)を考慮すると、100万円から150万円程度の余裕資金を確保しておくことが推奨されます。
妊娠後期に入ってから「お金が足りない」と焦るのを防ぐためには、妊娠中期(安定期)の段階で、世帯全体の収入と支出のバランスを再点検し、目標とする貯蓄額を設定することが何よりも重要です。
妊娠・出産・育児にかかる費用の全体像とリアルな内訳
「赤ちゃんを産むのに実際どれくらいのお金がかかるのか」という疑問に対し、具体的な内訳を見ていきます。多くの人が誤解しがちな点として、健康保険が適用される「通常の妊娠・出産」は原則として医療保険の対象外(自由診療扱い)であり、健診費用や出産費用には全額自己負担となる部分が多いことが挙げられます。
妊婦健診の費用は、自治体から交付される「妊婦健康診査受診票(補助券)」を利用しても、検査項目や通院する医療機関によっては総額で5万円から10万円程度の自己負担が発生することがあります。また、出産にかかる入院・分べん費用(室料差額や時間外・休日出産などを含む)は、全国平均でおよそ45万円から50万円前後となっており、都市部や総合病院ではさらに上振れするケースが少なくありません。
加えて、ベビーベッド、ベビーカー、チャイルドシート、肌着、オムツなどの「出産準備品リスト」に沿って初期に必要な物品を揃えると、総額で10万〜20万円程度の出費が一度にかかります。これらを総合すると、公的給付金を受け取る前段階のキャッシュフローとして、最低でも100万円規模の資金が一時的に必要になる計算となります。
【比較表】単独・共働き・公的支援を踏まえた資金計画の全体像
世帯の働き方や受けられる公的支援、必要な準備金の目安を整理するため、以下の比較表にまとめました。
| 世帯タイプ | 必要な貯金目安 | 主な出費のリスク・特徴 | 活用すべき公的支援 |
|---|---|---|---|
| 単独世帯(片働き) | 150万 〜 200万円 | 世帯収入が一時的に一本化。生活費の補填と出産費用の全額カバーが必要。 | 出産育児一時金、家族手当、乳医療費助成 |
| 共働き世帯 | 100万 〜 150万円 | 産休・育休中の手当支給までのタイムラグ(数ヶ月)を乗り切るための資金が必要。 | 出産育児一時金、出産手当金、育児休業給付金 |
| フリーランス・自営業 | 200万円以上 | 産前産後の公的休業手当(出産手当金等)が原則支給されないため、自己資金の厚みが必須。 | 出産育児一時金、自治体の独自給付・減免 |
産休手当・出産育児一時金・育児休業給付金の仕組みと支給時期
出産前後の経済的不安を大きく和らげてくれるのが、日本の充実した社会保障制度です。しかし、これらの給付金は「申請すればすぐに入金されるわけではない」というタイムラグの存在を知らないと、資金ショートを引き起こす原因になります。
最初に、出費の大きな助けとなるのが出産育児一時金です。健康保険の加入者に対して子ども1人につき原則としてまとまった金額が支給され、多くの医療機関で導入されている「直接支払制度」を利用すれば、窓口での一時的な大金払いを回避・軽減することができます。
続いて、仕事を続けながら出産を迎える女性にとって重要なのが出産手当金(健康保険から支給)と育児休業給付金(雇用保険から支給)です。出産手当金は産前産後休業期間中の収入を補うものであり、申請から実際に口座へ振り込まれるまでに出産後2〜4ヶ月程度かかるのが一般的です。同様に、育児休業給付金も2ヶ月に1回のペースで後払い支給されるため、「赤ちゃんが生まれてから最初の数ヶ月間は、手当が入るまでの貯金で生活を回す」という意識が不可欠となります。
妊娠後期に貯金が不安になったときの具体的な対策と節約術
妊娠後期に入り、お腹が大きくなるにつれて「本当にこの貯金額で足りるだろうか」と強い不安を覚えるプレママやプレパパは少なくありません。この時期に精神的な安定を保ちつつ、実質的な経済体力を強化するための具体的なステップを解説します。
まず行うべきは、固定費の徹底的な見直しです。スマートフォン料金のプラン変更、サブスクリプションサービスの解約、不要な保険の整理など、毎月自動的に引き落とされているコストを削ることで、無理なく毎月の貯蓄ペースを上げることができます。
続いて、ベビー用品の調達方法を工夫することです。ベビーカーやベビーベッド、ハイローチェアといった高額な耐久財は、新品をすべて揃えると膨大な金額になりますが、自治体のリサイクル事業を活用したり、信頼できるレンタルサービスを利用したり、先輩ママ・パパからお下がりを譲り受けることで、初期費用を数分の一に抑えることが可能です。赤ちゃんの肌着や消耗品についても、SNSの過剰な情報に流されて不要な高級品を買うのではなく、必要最低限の「出産準備品リスト」に沿って賢く取捨選択することが大切です。
【出産前貯金目安】に関するよくある質問(FAQ)
Q1:妊娠がわかった時点で、まず最初に貯金に関して何から始めるべきですか?
A1:まずは現在の世帯での月々の収支を正確に把握し、出産予定月までに必要な「出産費用(約50万円から健診費を引いた額)」と「産休・育休中の生活費の補填分」を計算し、具体的な目標貯蓄額を設定することから始めましょう。
Q2:産休手当や育児休業給付金が入るまでの間、生活費が足りなくなった場合はどうすればいいですか?
A2:支給までのタイムラグを見越してあらかじめ現金を確保しておくのが理想ですが、万が一不足する場合は、自治体の貸付制度や勤務先の福利厚生(社内貸付金制度など)を確認し、高金利な借入を避ける計画を立てることが重要です。
Q3:フリーランスや自営業の場合、会社員と比べてどれくらい余分に貯金が必要ですか?
A3:フリーランスや自営業者は、健康保険の「出産手当金」や雇用保険の「育児休業給付金」が原則として支給されません。そのため、収入が途絶える期間や減少する期間をすべて自己資金でまかなう必要があり、会社員世帯の目安に加えてさらに50万〜100万円程度の余裕を持たせるのが安全です。
出産前貯金における最大の失敗は、「なんとかなるだろう」という楽観視や、手当の入金タイミングを見誤ることによる一時的な資金ショートです。2026年現在、少子化対策や社会保障の見直しが進められているものの、個人のライフプランニングにおいて事前の資金準備の重要性が揺らぐことはありません。
単独世帯であれ共働き世帯であれ、自身の働き方や受給できる手当の仕組みを正確に理解し、妊娠中期からの綿密な予算管理とメリハリのある出費のコントロールを行うことが、新しい家族との穏やかで安心できる生活の基盤となります。焦らず、正確な情報に基づいた堅実な準備を進めていきましょう。