2026年現在、物価高騰や賃金構造の変化が続く日本において、将来に向けた資産形成の重要性がこれまで以上に高まっています。その中で、生活コストを大幅に抑えられるライフスタイルとして改めて注目を集めているのが「実家暮らし」です。家賃や光熱費などの固定費を圧縮できる一方で、「実際のところ、みんなどれくらい貯金できているのだろうか」「一人暮らしと比べてどれほど有利なのだろうか」といった疑問や不安を抱えている人は少なくありません。
本記事では、年代別の平均貯金額や生活費のリアルな内訳、一人暮らしとの徹底比較を通じて、実家暮らしにおける資産形成の実態を解き明かします。加えて、家にお金を入れるケースや入れないケースにおける注意点、効率よくお金を貯めるための具体的なコツやライフプラン設計のポイントまで、専門的な視点からわかりやすく解説します。
実家暮らしで貯金はいくら貯められる?年代別の平均額とリアルな実態
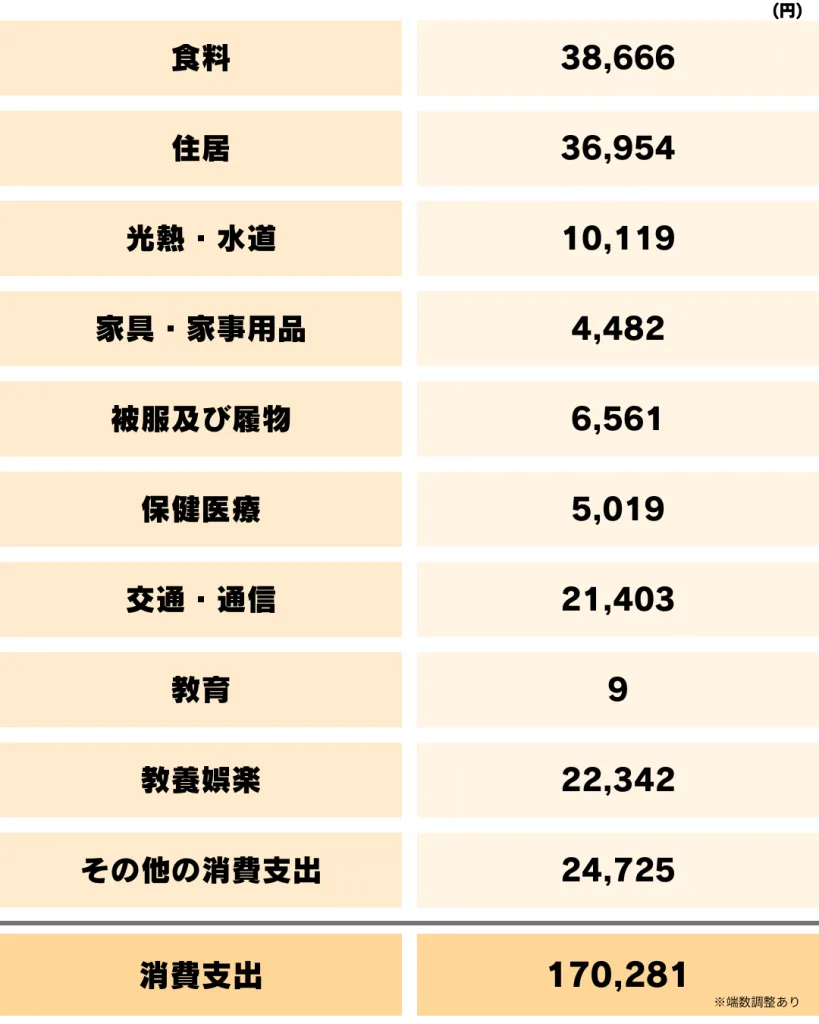
実家暮らし最大のメリットは、何と言っても生活コストを最小限に抑えられる点にあります。賃貸物件を借りる場合と比較して、毎月発生する最大のエクスペンスである家賃が浮くため、その分の差額をそのまま貯蓄や投資に回すことが可能です。では、実際のところ日本の社会人はどれくらいの金額を蓄財できているのでしょうか。
金融広報中央委員会などが実施する家計の金融行動に関する世論調査のデータや、近年の経済動向を踏まえると、20代から30代の単身者(実家暮らし)における平均貯金額には大きなグラデーションが存在します。しっかりと計画を立てている層であれば、20代前半から中盤にかけてすでに数百万円のまとまった資金を築いているケースが珍しくありません。
しかし、実家暮らしだからといって自動的にお金が貯まるわけではありません。「いつでも使えるお金がある」という心理的余裕から、趣味や交際費、サブスクリプションサービスなどの支出が膨らみ、結果として「一人暮らしの人と貯金額があまり変わらない」という事態に陥るケースも多々あります。実態として、本人の意志決定と家計管理の徹底度が貯金額の多寡を決定づけているのが現実です。
実家暮らしと一人暮らしの生活費・貯金額を徹底比較
実家暮らしと一人暮らしでは、毎月の収支バランスや年間で蓄えられる金額にどれほどの違いがあるのでしょうか。具体的な項目ごとに比較してみましょう。
一人暮らしの場合、手取り収入の大部分が家賃や光熱費、通信費、食費などの基礎的な生活維持費に消えていきます。特に都市圏においては家賃の比重が非常に重く、手取りの3割から4割程度が住居費として消えるのが一般的です。これに対し、実家暮らしであれば家賃が無料、あるいは定額の生活費(実家に入れるお金)のみで済むため、可処分所得の大部分を自分の裁量でコントロールできます。
| 比較項目 | 実家暮らし(目安) | 一人暮らし(都市圏・目安) | 月間差額・メリット |
|---|---|---|---|
| 住居費(家賃・共益費) | 0円 〜 30,000円(実家への納金) | 70,000円 〜 90,000円 | 約7万円の浮き |
| 光熱費・水道代 | 負担なし 〜 数千円(一部補助) | 10,000円 〜 15,000円 | 約1万円の浮き |
| 食費 | 0円 〜 20,000円(自炊・一部負担) | 40,000円 〜 6,0000円 | 約3〜4万円の浮き |
| 通信費・その他固定費 | 5,000円 〜 10,000円 | 10,000円 〜 15,000円 | 約5,000円の浮き |
| 毎月の最大貯蓄ポテンシャル | 手取りの50%以上も可能 | 手取りの10%〜20%程度 | 年間で数万〜100万円以上の差 |
この比較表からも明らかなように、実家暮らしは毎月の貯蓄ポテンシャルにおいて圧倒的な優位性を持っています。この差をどのように活かすかが、将来の資産形成の成否を分ける分岐点となります。
なぜ実家暮らしでも貯金できないのか?陥りがちな罠と生活費の内訳
「実家暮らしなのに、なぜかお金が残らない」と悩む若者や社会人は少なくありません。その背景には、特有の生活費の内訳と油断があります。
多くのケースにおいて、貯金ができない原因は「見えない固定費」と「衝動的な浪費」にあります。実家に入れない、あるいは定額の生活費すら親に渡していない場合、お金の出入りに対する危機感が薄れがちです。その結果、洋服、推し活、外食、高額なガジェット購入、タクシー利用など、「なくても生活に支障のない支出」が日常化してしまいます。
また、家計の割合として、自分の趣味嗜好に使うお金の比率が異常に高くなっているケースも目立ちます。「実家だからいつでも助けてもらえる」という甘えが、自立心や計画的なマネーリテラシーの育成を遅らせる要因になることも指摘されています。まずは自身の生活費の内訳を細かく書き出し、どこに無駄なキャッシュアウトが発生しているのかを直視することが不可欠です。
効率よくお金を貯めるための具体的なコツと固定費削減
実家暮らしの環境を最大限に活かし、確実に資産を増やしていくためには、感情に頼らないシステムづくりが大切です。ここでは、今日から実践できる具体的なお金の貯め方を紹介します。
第一のコツは先取り貯金の徹底です。給与が口座に振り込まれた瞬間に、別口座や積立専用の金融商品へ一定額を自動移動させる仕組みを構築します。「余ったら貯金する」というスタンスでは、余った分だけ使ってしまうのが人間の心理です。残ったお金の中で生活する習慣をつけるだけで、貯蓄ペースは劇的に向上します。
第二のコツは、実家暮らしであっても固定費削減の意識を持つことです。通信費(格安SIMへの移行やプラン見直し)、不要なサブスクリプションの解約、保険の最適化など、毎月自動で引き落とされるコストを削ることで、ベースの貯蓄余力をさらに広げることができます。また、実家に入れない場合であっても、親との間で「毎月一定額を家計に入れる」というルールをあらかじめ決めておくことで、一人暮らしと同等の独立心と家計管理能力を養うことができます。
将来を見据えたライフプランと「貯金1000万」「結婚資金」のリアル
若いうちから実家暮らしで堅実に資産を築くことは、将来のライフプラン設計において強力な武器となります。人生の三大支出と言われる「住宅資金」「教育資金」「老後資金」のほか、多くの人が直面するイベントが結婚資金の準備です。
結婚式や新生活の準備、新居の初期費用など、まとまったキャッシュが必要となる場面において、すでに手元に十分な蓄えがあるか否かは精神的な余裕に直結します。特に、20代のうちから計画的な蓄財を重ね、貯金 1000万の大台を突破している層は、その後の資産運用(新NISAを活用した投資信託など)への移行もスムーズであり、複利の効果を最大化させやすいというアドバンテージを持っています。
一方で、実家暮らしを長く続けすぎるあまり、いざ一人暮らしや結婚を機に独立した際、生活スタイルの激変に対応できず家計が破綻するケースもあります。実家暮らしはあくまで「将来の自立と資産形成のための加速期間」と捉え、いつまでにいくら貯めるかという明確なゴールデンタイムを設定が必要です。
【実家暮らし貯金】に関するよくある質問(FAQ)
Q1:実家暮らしの場合、親には毎月いくら生活費を入れるのが妥当ですか?
A1:一般的には3万円から5万円程度、あるいは手取りの10%〜20%程度を実家に入れているケースが多いです。家庭の経済状況や自身の収入に応じて変動しますが、「感謝の気持ちと光熱費・食費の実費分を補う」という意識を持って話し合いで決めるのがベストです。
Q2:実家暮らしで貯金1000万円を達成するには、どれくらいの期間がかかりますか?
A2:毎月の貯蓄額が10万円であれば約8年、15万円であれば約5年半で達成可能です。ボーナス時の追加積立や、手取りの増加に伴う貯蓄額の引き上げを行えば、20代後半から30代前半での1000万円突破は十分に現実的な目標となります。
Q3:実家暮らしを続けることで、将来の結婚や一人暮らしへの移行にデメリットはありますか?
A3:家事全般を親に頼りきりにしてしまうと、いざ独立した際に家事や自炊、細かな家計管理のスキル不足で苦労するリスクがあります。お金を貯めながらも、料理や掃除などを分担して行うなど、自立に向けた生活スキルを並行して磨くことが大切です。
実家暮らしにおける貯金は、単に「家賃がかからないからお金が残る」という受動的なものではなく、明確な意思と戦略的な家計管理があって初めて真の価値を発揮します。生活コストの低さを最大の武器にしながらも、先取り貯金の仕組み化や固定費の見直しを怠らず、将来のライフプランを見据えた資金配分を行うことが成功の鍵となります。
実家暮らしという恵まれた環境を「甘えの温床」にするのではなく、「未来の自由と安心を買うための強力なプラットフォーム」として活用し、計画的な資産形成を一歩ずつ進めていきましょう。