「自分のお金をしっかり管理したい」「将来に向けて資産を増やしていきたい」と考えたとき、多くの人がまず思い浮かべるのが「貯金」や「貯蓄」という言葉です。しかし、この2つの違いを正確に説明できる人は意外と多くありません。日常会話では同じような意味で使われがちなこれらの言葉ですが、その本質的な定義や対象となる金融商品の範囲には明確な違いが存在します。
2026年現在、物価の上昇や多様化する金融商品への関心の高まりから、個人のマネーリテラシーに対する意識はかつてないほど高まっています。ただやみくもに口座にお金を置いておくのではなく、それぞれの言葉の背景にある意味を正しく理解することは、中長期的なライフプランや資産形成の成否を分ける重要な第一歩となります。本稿では、貯金と貯蓄の決定的な違いから、それぞれのメリット・デメリット、そして現代の経済環境に合わせた賢い使い分け方までを徹底的に紐解いていきます。
「貯蓄と貯金の違い」の根本的な定義とは?言葉の意味を徹底比較
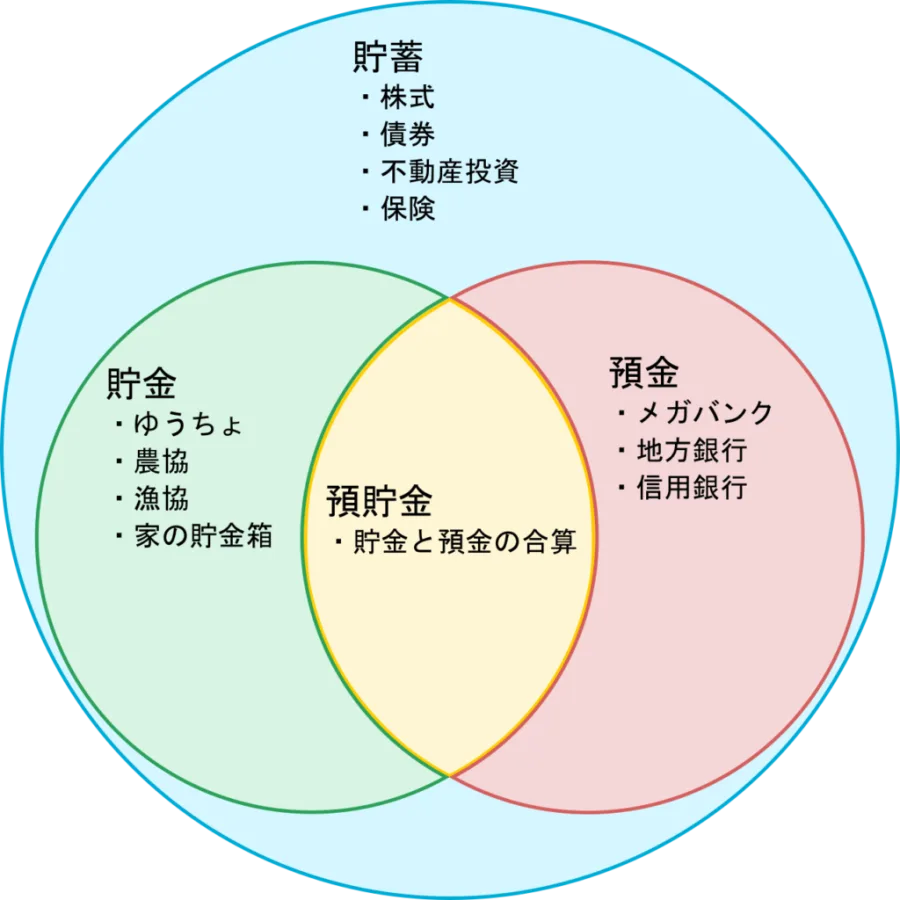
まずは、私たちが何気なく使っている「貯金」と「貯蓄」という言葉の、正確な意味と範囲の差異を整理していきましょう。一言で表現するならば、「貯金」は貯蓄という大きな枠組みの中の一部、すなわち下位概念に位置づけられます。
「貯金」という言葉における「金」は、文字通り「現金(日本円)」を指しています。そのため、主にゆうちょ銀行や農業協同組合(JA)、あるいは一般の銀行における「普通預金」「定期預金」「定期積金」などがこれに該当します。銀行口座という安全な器に現金を預け入れ、元本が保証された状態で資金を保管するという性質が非常に強い点が特徴です。
一方で「貯蓄」の「蓄」は、「資産や財産を蓄えること」全般を広く意味します。したがって、その対象は銀行の預貯金だけに留まりません。株式投資や投資信託、国債などの債券、外貨預金、さらには解約返戻金のある生命保険や個人年金保険などもすべて「貯蓄」の範疇に含まれます。つまり、貯蓄はお金を「増やす」目的や「広く財産を形成する」目的を持った総合的な概念といえます。
銀行預金・定期預金と投資・保険はどう違う?それぞれのメリット・デメリット
「貯金」と「貯蓄」の違いをより具体的に把握するために、それぞれの代表的な手段が持つメリットとデメリットを比較してみましょう。金利の動向や物価の変動が意識される近年において、それぞれの金融手段がどのような役割を果たしているのかを理解することは極めて重要です。
銀行の普通預金や定期預金を中心とした「貯金」の最大のメリットは、何よりもその「安全性」と「流動性」にあります。預金保険制度(ペイオフ)の対象となるため、金融機関が破綻した場合でも一定額(元本1000万円とその利息)が保護されます。また、普通預金であれば必要なときにいつでも引き出せるという抜群の利便性を誇ります。一方で、低金利が長く続く現代においては、預金だけで資産を大きく増やすことは難しく、インフレ(物価上昇)が起きた場合には実質的な価値が目減りしてしまうというリスクを抱えています。
他方で、投資信託や株式、債券などを活用した「貯蓄」は、預貯金を上回る資産増大の可能性(リターン)を秘めている点が最大のメリットです。複利効果を活かした効率的な資産形成が可能になるほか、インフレへの耐性も期待できます。ただし、元本保証がないため、市場の動向によっては損失が発生するリスク(価格変動リスク)が伴います。この違いを理解した上で、自身のライフスタイルに合ったバランスを模索することが大切です。
| 比較項目 | 貯金(銀行の普通・定期預金など) | 貯蓄(投資・保険・広義の資産形成) |
|---|---|---|
| 主な対象商品 | 普通預金、定期預金、定期積金、財形貯蓄など | 株式、投資信託、債券、外貨預金、積立保険など |
| 元本保証 | あり(預金保険制度による保護あり) | なし(商品により価格変動リスクあり) |
| 収益性(リターン) | 低い(現状の低金利環境ではほぼ増えない) | 中〜高(運用成果によって大きく変動) |
| 資金の流動性 | 極めて高い(いつでも引き出しや決済が可能) | 商品により異なる(換金に数日〜数週間かかる場合も) |
| 主な目的 | 生活防衛資金の確保、短期的な支払いへの備え | 中長期的な資産形成、老後資金の準備、インフレ対策 |
なぜ使い分ける必要があるのか?目的別に考える賢いお金の管理術
「貯金」と「貯蓄」の概念や特徴が明確になったところで、これらを実際の生活においてどのように使い分けるべきかという実践的な視点を見ていきます。お金の管理において大切なのは、どちらか一方に偏るのではなく、それぞれの長所を組み合わせることです。
ファイナンシャルプランニングの基本において、まず最初に確保すべきとされるのが「生活防衛資金」です。病気やケガ、予期せぬ失業といった万が一のトラブルが発生した際に、すぐに対応できるようにするための資金であり、これは流動性と安全性が完全に担保された「貯金(普通預金)」として持っておくのが鉄則となります。一般的には、生活費の3カ月〜半年分程度がその目安とされています。
一方で、マイホームの購入資金、子どもの教育資金、あるいは遠い将来の老後資金など、「数年以上先に使用する予定の資金」や「当面使う予定のない余剰資金」については、ただ銀行口座に眠らせておくのではなく、「貯蓄(投資信託やNISAを活用した資産運用など)」に振り向けるのが合理的です。時間の経過とともに複利の力を借りてお金に働いてもらうことで、インフレリスクヘッジを行いながら効率よく資産を育てていくことが可能になります。
貯蓄と貯金に関する誤解の是正:ネット上の噂と現実のギャップ
マネーに関する情報が溢れるインターネット上やSNSでは、時に誤解を招く情報や極端な意見が見受けられます。「銀行に預けておくのは一切無駄だから全額投資に回すべきだ」という極論や、「投資は危険だからすべての財産を定期預金にするのが正解だ」という固定観念は、個人のライフステージやリスク許容度を無視したものであり、正しい判断とは言えません。
専門家や多くの経済データが示している通り、貯金と貯蓄は対立する概念ではなく、車の両輪のような関係にあります。どれほど高いリターンが期待できる投資商品であっても、明日使うかもしれない生活費をそれに充てることは許されません。逆に、すべての資産をインフレリスクのある現金だけで保有し続けることも、長期的な購買力の低下を招くという別のリスクを孕んでいます。
したがって、大切なのは「どちらが優れているか」という二者択一の発想ではなく、「今の自分にはいくらの安全資金(貯金)が必要で、何年後に向けた成長資金(貯蓄)がどれくらいあるべきか」という全体最適の視点を持つことです。この現実的なバランス感覚こそが、確実な家計管理と心の余裕を生み出す源泉となります。
【貯蓄と貯金の違い】に関するよくある質問(FAQ)
Q1:給料が入ったら、まずは貯金と貯蓄のどちらを優先すべきですか?
A1:まずは突然の出費に対応するための「生活防衛資金」としての貯金を一定額(生活費の数カ月分)確保することを最優先すべきです。その基盤が整った段階で、余剰資金を次のステップとしての貯蓄(投資や積立)に回すのが最も安全な順序です。
Q2:定期預金は「貯金」に入りますか?それとも「貯蓄」ですか?
A2:一般的には銀行商品であるため「貯金」に分類されますが、普通預金よりも引き出しに制限があり金利がやや高いことから、広義の「貯蓄」の第一歩として位置づけられることも多いです。
Q3:初心者でもできる効率的な貯蓄の始め方はありますか?
A3:毎月の収入から一定額を自動的に天引きして別口座に分ける「先取り貯蓄」や、少額から始められるつみたてNISAなどの制度を利用した積立投資信託の活用が、無理なく続けられる王道の手段として推奨されます。
ここまで、「貯蓄と貯金の違い」について、それぞれの定義やメリット、現代における賢い使い分け方に至るまで詳しく解説してきました。単なる言葉の定義の差異に留まらず、「貯金」が持つ安全性と「貯蓄」が持つ成長性の双方の役割を深く理解できたことでしょう。
経済環境が絶えず変化する現代において、自分自身と大切な家族の未来を守るためには、ただお金を貯め込むだけでなく、目的に応じて「どこに、どうやってお金を置くか」という選択眼を持つことが何よりも求められます。本稿で紹介した基準を参考に、ご自身の現在の資産状況を見直し、明日からのマネープランにぜひ役立ててみてください。