友人や家族、知人にお金を貸すとき、「借用書はどう書けばいいのか」「手書きとパソコンのどちらが正しいのか」「印鑑がなければ法的効力はないのか」と迷う人は少なくありません。個人間のお金の貸し借りでは、返済をめぐって認識が食い違い、親しい関係が思わぬ金銭トラブルに発展することもあります。
借用書を作成する際の基本は、貸主・借主の氏名、借入金額、返済期限、利息、契約日、署名・押印を明確にすることです。法テラスが示す一般的な記載事項を押さえれば、無料テンプレートを使って自分で作成することもできます。2026年11月時点の民法、利息制限法、国税庁の印紙税情報を踏まえ、記入例から収入印紙の金額、連帯保証人の注意点まで詳しく解説します。
【基本知識】借用書の書き方と法的効力|口約束でも契約は成立する?
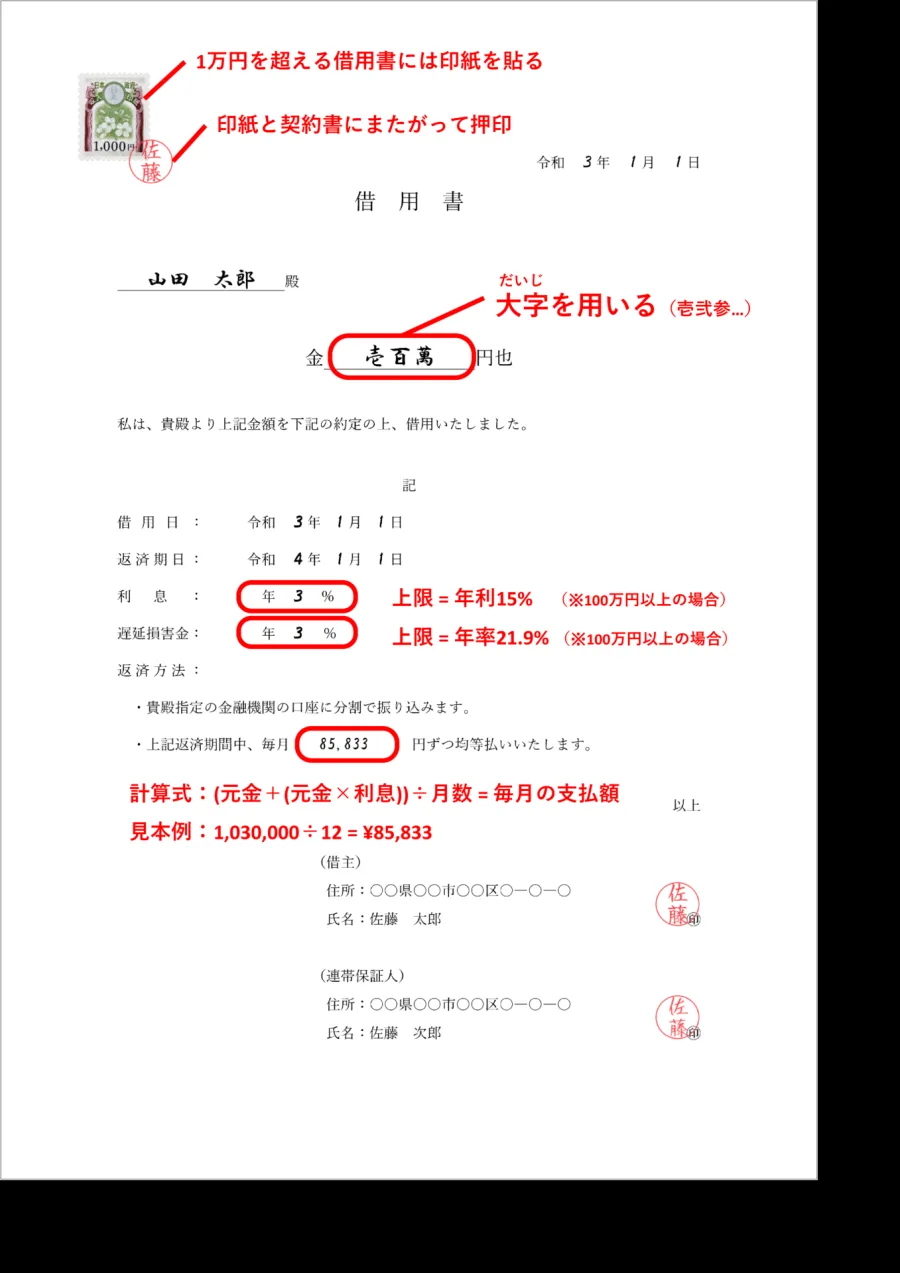
借用書とは、金銭を借りた事実や返済条件を記録し、貸主と借主の間で金銭の貸し借りがあったことを証明するための書類です。
法律上、金銭の貸し借りを内容とする契約は「金銭消費貸借契約」と呼ばれます。法テラスも、借用書をこの金銭消費貸借契約の内容を証明する書類として案内しています。
借用書がなくても契約自体は無効にならない最初に理解しておきたいのは、借用書がないからといって、お金の貸し借りが無効になるわけではないという点です。
法テラスの金銭トラブルに関するQ&Aでは、友人に借用書を作らずお金を貸した場合でも、金銭の返還について合意があれば金銭消費貸借契約は成立すると説明しています。
ただし、問題は返済をめぐって争いになった場合です。借主が「お金をもらっただけ」「借りた覚えはない」と主張すれば、貸主は返済の約束と金銭の交付を証明しなければなりません。
借用書があれば、誰が誰に、いくら借り、いつまでに返す約束をしたのかを具体的に示せます。書面がない場合には、銀行振込の記録、メール、SNS、メッセージアプリのやり取りなど、複数の間接証拠を組み合わせて証明することになります。
借用書と金銭消費貸借契約書の違い両者は基本的に同じ金銭の貸し借りを証明する書類ですが、実務上は作成方法や書式に違いがあります。
- 借用書:一般的には借主が作成し、借りた事実と返済の約束を記載して貸主に渡す形式。
- 金銭消費貸借契約書:貸主と借主が契約条件を確認し、双方が署名・押印してそれぞれ保管する形式。
書類の名称だけで法的効力が決まるわけではありません。重要なのは、当事者の合意内容が明確で、金銭の交付や返済条件を証明できることです。
特に金額が大きい場合や分割返済を予定している場合は、双方が1通ずつ保管できる金銭消費貸借契約書の形式が適しています。
【無料テンプレート】そのまま使える借用書の書式と記入例
借用書は、市販の用紙を購入しなくても作成できます。一般的な個人間の貸し借りであれば、必要事項を記載した文書を用意すればよく、手書きでもパソコンでも構いません。
借用書の無料テンプレート以下は、個人間でお金を貸し借りするときに使える基本的な借用書のひな形です。必要な部分を書き換えて利用できます。
借 用 書貸主 __________ 様
私は、下記の金額を借り受けたことを認め、
次の条件に従って返済することを約束します。1.借入金額
金______円也
(必要に応じて漢数字でも併記)2.借入日
令和__年__月__日3.利息
年__%
※無利息の場合は「無利息」と記載4.返済期限
令和__年__月__日5.返済方法
銀行振込・現金手渡し等
具体的な返済方法:________6.分割返済の場合
毎月__日までに金____円を返済する。7.遅延損害金
返済期限までに返済できなかった場合は、
年__%の遅延損害金を支払う。上記の内容に間違いがないことを確認し、
本書を作成します。作成日:令和__年__月__日
借主住所:______________
借主氏名:______________
借主署名:______________
印
貸主住所:______________
貸主氏名:______________
貸主署名:______________
印
このひな形は基本的な一括返済・分割返済に対応したものです。実際に使用する際は、返済方法や利息の有無、遅延損害金など、合意した内容に合わせて調整してください。
借用書の記入例|30万円を個人間で貸し借りする場合例えば、知人に30万円を貸し、利息なしで10か月間の分割返済を約束するケースを考えてみます。
記入内容は次のようになります。
- 借入金額:金300,000円(参拾万円)
- 借入日:令和8年11月5日
- 利息:無利息
- 返済開始:令和8年12月末日
- 返済方法:毎月末日までに30,000円を銀行振込で支払う。
- 最終返済日:令和9年9月30日
この場合、借入金額30万円を10回に分けて返済することが明確になります。
なお、銀行振込の手数料を誰が負担するのかも記載しておくと、後日の認識違いを防げます。
【必須項目】法テラスが示す借用書の6つの記載事項
借用書を作るうえで参考になるのが、法テラスの公式Q&Aです。同機関は、借用書(金銭消費貸借契約書)に一般的に記載する事項として、次の6項目を挙げています。
借用書の必須項目と、それぞれの役割| 記載項目 | 関係する当事者 | 記載する内容・役割 |
|---|---|---|
| 貸主の氏名 | お金を貸す人 | 返済を受ける権利を持つ人物を特定する |
| 借主の氏名 | お金を借りる人 | 返済義務を負う人物を特定する |
| 借入金額 | 貸主・借主 | 貸し借りの対象となる元本を明確にする |
| 返済期限 | 借主・貸主 | いつまでに返済するかを明確にする |
| 利息・利率 | 貸主・借主 | 利息を付ける場合の年利を定める |
| 契約日・署名押印 | 貸主・借主 | 合意した時期と当事者の意思を証明する |
この6項目は法テラスが示す基本的な記載事項です。実際のトラブルを防ぐには、これに加えて住所、貸付金の交付日、返済口座、分割返済の詳細なども記載すると、証拠としての明確さが高まります。
① 貸主と借主の氏名・住所貸主はお金を貸す人、借主はお金を借りる人です。それぞれの氏名は戸籍上の正式な氏名で記載します。
氏名だけでなく住所も併記すると、同姓同名の人物との混同を防ぎやすくなります。住所は郵便物を受け取れる現住所を記載するのが実務的です。
ニックネームやSNS上のアカウント名だけで契約するのは避けましょう。
② 借入金額は数字と漢数字を併記する金額は、後から書き換えたり読み間違えたりすることのないよう、明確に記載します。
例えば30万円なら「金300,000円也」と記載し、「金参拾万円也」と漢数字を併記する方法もあります。
金額の前後に余計な空白を作らず、訂正や追記ができる余地を残さないことも大切です。
③ 契約日と実際の借入日を区別する契約日とは、貸主と借主が条件に合意した日です。一方、借入日は実際にお金を受け取った日を指します。
両者が同じ日なら問題ありませんが、契約を先に結び、後日振り込む場合には、それぞれを区別して記載しましょう。
【返済条件】返済期限・分割返済・利息・遅延損害金の決め方
借用書で特にトラブルになりやすいのが、返済条件です。「できるだけ早く返す」「余裕ができたら返す」といった曖昧な約束では、いつ返済を請求できるのかが問題になりやすくなります。
返済期限は具体的な年月日で記載する返済期限は「令和9年3月31日まで」のように、年月日まで明確に記載します。
「半年以内」「ボーナスが出たら」といった表現では、返済時期の認識が食い違う可能性があります。
なお、返済期限を定めなかった場合でも返済義務がなくなるわけではありません。法テラスによれば、貸主から返済を請求し、相当の期間が経過したときに返済することになります。同機関は、その期間について一般的に10日から2週間程度を一つの目安として紹介しています。
ただし、これは一律に適用される法律上の固定日数ではありません。最初から期限を決めておくほうが、双方にとって明確です。
分割返済は毎月の金額と支払日を決める分割返済にする場合は、総額だけでなく、毎月の返済額と支払日を記載します。
例えば「毎月末日までに3万円を返済する」と記載するだけでなく、返済開始月と最終返済日も明確にしておくと安心です。
加えて、返済が遅れた場合に残額を一括請求できるようにするのであれば、期限の利益喪失条項を設け、何回の滞納で適用されるのか、催告が必要なのかを明記します。
利息は約束した場合に具体的な利率を記載する個人間のお金の貸し借りでは、利息を支払う約束がなければ、原則として貸主は通常の利息を請求できません。
法テラスも、利息を支払う合意がない場合には、原則として利息を請求できないと説明しています。
利息を設定する場合は「年3%」など、年利で明記します。利息の計算方法や支払時期も合意しておくと、返済額をめぐる争いを防げます。
また、利息制限法では元本の金額に応じて上限金利が決められています。
- 元本10万円未満:年20%
- 元本10万円以上100万円未満:年18%
- 元本100万円以上:年15%
この上限を超える利息の契約は、超過部分が無効になります。個人間の貸し借りでも適用されるため、安易に高い金利を設定しないようにしましょう。
遅延損害金は通常の利息と分けて記載する遅延損害金とは、返済期限を過ぎても借主が返済しない場合に、債務不履行による損害を補うために支払う金銭です。
通常の利息とは性質が異なるため、借用書では別の項目として記載します。
2026年4月1日から2029年3月31日までの民法上の法定利率は年3%です。遅延損害金について別途合意していない場合、原則として民法419条に基づく法定利率が適用されます。約定利率が法定利率を超える場合には、同条の規定により約定利率が基準となることもあります。
また、金銭消費貸借の遅延損害金についても、利息制限法による上限があります。元本に応じた上限利率の1.46倍を超える部分は無効です。
- 元本10万円未満:年29.2%
- 元本10万円以上100万円未満:年26.28%
- 元本100万円以上:年21.9%
貸主・借主の双方が納得できる現実的な条件を設定することが大切です。
【作成方法】借用書は手書きとパソコンのどちらが有効?署名・押印・連帯保証人の注意点
手書きでもパソコンでも法的効力は変わらない借用書は、必ずしも全文を手書きする必要はありません。パソコンで作成して印刷した書類でも、必要事項が明確で、当事者の合意を証明できれば利用できます。
手書きの借用書には、借主本人が作成したことを示しやすいという実務上の利点があります。一方、パソコンで作成すれば、文字が読みやすく、返済条件や金額を整理しやすいというメリットがあります。
おすすめは、本文をパソコンで作成し、最後の署名欄には当事者本人が自筆で署名する方法です。
署名・押印は必要?実印でなければ無効になる?法テラスが示す基本項目には、貸主と借主の署名・押印が含まれています。
ただし、押印がなければ契約そのものが無効になるわけではありません。内閣府・法務省・経済産業省が公表した「押印についてのQ&A」でも、特段の法律上の定めがない限り、契約は当事者の意思の合致によって成立し、押印は契約成立の必須条件ではないと説明されています。
民事訴訟法228条4項では、本人の署名または押印がある私文書について、真正に成立したものと推定する規定があります。
そのため、借用書を作成する際は、次の点を意識しましょう。
- 貸主と借主が自分の意思で署名する。
- 可能であれば双方が押印する。
- 実印に限定する必要はないが、重要な契約では本人確認を丁寧に行う。
- 署名や押印のない空欄を残さない。
- 訂正が必要になった場合は、訂正箇所と訂正内容を双方が確認する。
特に金額が大きい場合には、本人確認資料や振込記録なども併せて保管すると、後日の証明に役立ちます。
連帯保証人を付ける場合は本人の意思を確認する連帯保証人とは、借主が返済できない場合に、借主と連帯して返済責任を負う人です。
通常の保証人とは異なり、連帯保証人には催告の抗弁権や検索の抗弁権がありません。そのため、貸主から借主本人より先に返済を請求されても、原則として拒むことができません。
法テラスも、連帯保証人は主債務者が返済しない場合、直ちに全ての債務について返済責任を負うと説明しています。
連帯保証人を付ける場合は、借用書に単に名前を記載するだけでは不十分です。保証する金額、保証の対象となる元本や利息、遅延損害金などを明確にし、保証人本人が保証する意思を示す必要があります。
民法446条では、保証契約は書面でしなければ効力を生じないと定めています。契約内容を記録した電磁的記録も書面とみなされます。
なお、家族や親族であるという理由だけで、借主の借金を返済する義務が生じるわけではありません。保証契約に本人が関与しているかどうかが重要です。
【収入印紙・トラブル対策】借用書の印紙税はいくら?返済されないときの対処法
借用書に収入印紙が必要になる条件借用書の作成で見落としやすいのが収入印紙です。
国税庁によると、金銭借用証書や金銭消費貸借契約書は、印紙税法上の第1号文書「消費貸借に関する契約書」に該当します。
紙の契約書を作成する場合、契約金額に応じた印紙税を納める必要があります。2026年4月1日現在の国税庁の税額一覧表に基づく金額は次のとおりです。
- 1万円未満:非課税
- 1万円以上10万円以下:200円
- 10万円超50万円以下:400円
- 50万円超100万円以下:1,000円
- 100万円超500万円以下:2,000円
- 500万円超1,000万円以下:10,000円
- 1,000万円超5,000万円以下:20,000円
- 5,000万円超1億円以下:60,000円
- 1億円超5億円以下:100,000円
- 5億円超10億円以下:200,000円
- 10億円超50億円以下:400,000円
- 50億円超:600,000円
なお、契約金額の記載がないものは200円です。
例えば、先ほどの30万円の借用書を紙で作成する場合、必要な収入印紙は400円です。
収入印紙を貼るときの注意点収入印紙は契約書に貼り付けるだけではなく、印紙と文書にまたがるように消印する必要があります。消印には、印章または署名を使用できます。
また、同じ契約について2通の契約書を作成し、双方が契約成立を証明する文書としてそれぞれ保管する場合には、原則として2通とも印紙税の対象です。
一方、単に契約書をコピーしただけで、署名・押印や原本との相違がないことを示す証明などがないものは、通常、課税対象となる契約書には該当しません。
電子契約の場合は、紙の課税文書を作成・交付しない電磁的記録による契約であれば、原則として印紙税はかかりません。ただし、電子契約のデータを紙に印刷して契約書として交付する場合などは、実際の作成形態に応じた判断が必要です。
口約束だけでお金を貸した場合に残しておきたい証拠すでに口約束でお金を貸してしまった場合でも、返済を求めることを諦める必要はありません。
法テラスによれば、借用書がない場合でも金銭消費貸借契約は成立します。ただし、返済を求める裁判などでは、契約の成立や金銭の交付を証明する必要があります。
そのため、次のような資料を整理しておきましょう。
- 銀行振込の明細:誰から誰に、いつ、いくら送金したかを示す資料。
- LINEやメール:借主が借入金額や返済予定について認めているやり取り。
- 返済履歴:過去に一部返済が行われたことを示す記録。
- 領収書:現金を受け取った事実や返済を証明する書類。
- 後日作成した確認書:貸し借りの事実と残額、今後の返済条件を改めて確認した文書。
借主が返済に応じる場合は、過去の貸し借りを認める内容の確認書を作成する方法もあります。ただし、後から日付をさかのぼらせたり、事実と異なる内容を書いたりすることは避けてください。
返済されない場合は法的手続きも検討する返済期限を過ぎてもお金が戻らない場合は、まず返済を求める意思と金額、支払期限を明確に伝えます。必要に応じて、内容証明郵便などで催告した記録を残す方法もあります。
それでも返済されない場合、法テラスが案内している主な手続きには次のものがあります。
- 支払督促:裁判所を通じて金銭の支払いを求める手続き。
- 民事調停:裁判所で話し合いによる解決を目指す手続き。
- 民事訴訟:裁判所で証拠や双方の主張をもとに判断を求める手続き。
- 少額訴訟:60万円以下の金銭の支払いを求める場合に利用できる、原則1回の審理で解決を目指す手続き。
特に重要なのが、借用書と強制執行の違いです。
通常の借用書は、貸し借りの事実や返済条件を証明するための証拠です。それだけで直ちに相手の預金や給与を差し押さえられるわけではありません。
一方、公正証書を作成し、強制執行認諾文言を付けておけば、一定の要件のもとで、裁判を経ずに強制執行を申し立てることができます。
高額な貸し借りや長期間の分割返済を予定している場合には、最初から公正証書の作成を検討する価値があります。
【プロの判断基準】個人間のお金の貸し借りで失敗しないための注意点
借用書を作成したからといって、必ず返済されるとは限りません。実際の金銭トラブルを防ぐためには、書類の完成度だけでなく、貸し借りそのものの条件を慎重に考える必要があります。
借用書を作成する前に確認したい5つのポイント- 返済能力:借主に現実的な返済能力があるか確認する。
- 貸付金額:返済されなくても生活に深刻な影響が出ない範囲か考える。
- 返済計画:返済日、返済額、振込方法を具体的に決める。
- 証拠の保管:借用書、振込明細、返済履歴を双方が保管する。
- 保証の確認:連帯保証人を付ける場合は、その責任を本人が理解しているか確認する。
一般的な無料テンプレートは、少額で単発の貸し借りを行う場合には便利です。しかし、次のようなケースでは、標準的なひな形だけで対応するのはおすすめできません。
- 数百万円以上など、高額な金銭を貸し付ける場合。
- 複数回に分けて貸し付ける場合。
- 長期間の分割返済や複雑な利息条件を設定する場合。
- 連帯保証人を付ける場合。
- 返済が滞る可能性が高く、財産保全なども考える必要がある場合。
このようなケースでは、弁護士や司法書士などの専門家に契約内容を確認してもらい、公正証書の作成も検討するとよいでしょう。
また、貸主と借主の関係が親しいほど、契約条件を明確にすることをためらいがちです。しかし、書面を作成することは相手を疑う行為ではありません。お互いが安心して約束を守るための確認作業です。
【借用書の書き方】に関するよくある質問(FAQ)
Q1:借用書は手書きとパソコンのどちらで作成しても有効ですか? A1:どちらでも作成できます。法律上、借用書の本文を必ず手書きにする決まりはありません。パソコンで本文を作成し、当事者が自筆で署名・押印する方法も一般的です。
Q2:借用書に印鑑がなくても法的効力はありますか? A2:原則として、押印がないことだけを理由に契約が無効になるわけではありません。ただし、本人の署名や押印があれば、文書の成立を証明するうえで有利になる場合があります。
Q3:借用書に収入印紙は必ず必要ですか? A3:紙の金銭消費貸借契約書は原則として印紙税の対象です。契約金額が1万円未満の場合は通常非課税ですが、1万円以上では金額に応じた収入印紙が必要になります。電子データだけで締結する電子契約は、原則として印紙税がかかりません。
Q4:借用書に返済期限を書かなかった場合はどうなりますか? A4:返済義務がなくなるわけではありません。貸主から返済を請求し、相当の期間が経過したときに返済することになります。法テラスは一般的な目安として10日から2週間程度を紹介していますが、具体的な返済期限を最初から定めることをおすすめします。
Q5:借用書がなく、口約束だけでも返済を請求できますか? A5:請求できます。金銭の貸し借りについて合意があれば、書面がなくても契約は成立します。ただし、裁判などでは貸し借りの合意と金銭の交付を証明する必要があるため、銀行振込やメッセージなどの証拠を保存しておくことが大切です。
Q6:家族や友人に連帯保証人になってもらうことはできますか? A6:本人が保証する意思を持ち、法律上必要な形式を満たせば可能です。ただし、連帯保証人は借主本人と同様に返済責任を負う可能性があります。保証内容を具体的に説明し、本人の署名などを含む適切な保証契約を作成してください。
借用書の書き方で最も大切なのは、貸主と借主の双方が、金額や返済条件について同じ認識を持てるようにすることです。
法テラスが示す6つの基本項目である、貸主・借主の氏名、借入金額、返済期限、利率、契約日、署名・押印を押さえれば、基本的な借用書を作成できます。
加えて、分割返済の場合は毎月の返済額と支払日を明記し、利息や遅延損害金を設定する場合は法律上の上限を守ることが必要です。紙の契約書であれば収入印紙の要否と金額も確認しましょう。
2026年時点でも、借用書がなくても契約は成立します。しかし、契約が成立することと、後からその内容を証明できることは別問題です。返済をめぐる争いを防ぐには、口約束に頼らず、契約内容を記録として残すことが欠かせません。
借用書は、お金を貸す側だけを守る書類ではありません。借主にとっても返済額や期限、利息などの条件を確認できる重要な書類です。
少額の貸し借りなら無料テンプレートを活用し、高額な貸し付けや複雑な返済条件がある場合には専門家への相談も検討する。こうした判断が、個人間のお金の貸し借りを円滑に進めるための基本です。