2026年現在の社会情勢において、友人や家族、知人との間でお金の貸し借りを行う際、最もトラブルになりやすいのが「言った・言わない」の水掛け論です。どれほど親しい関係であっても、口約束だけで金銭の授受を行うことは、将来的な人間関係の破綻や深刻な法的トラブルを招く最大の原因となります。そこで不可欠となるのが、貸し借りの事実を証明するための書類です。
本記事では、「借用書とは何?」という基本的な疑問から、法的効力の違い、正しい書き方や収入印紙の必要性、さらには万が一紛失してしまった際のリスクと対策まで、実務的なポイントを網羅して解説します。
1. 借用書とは何か?その基本概念と法的役割
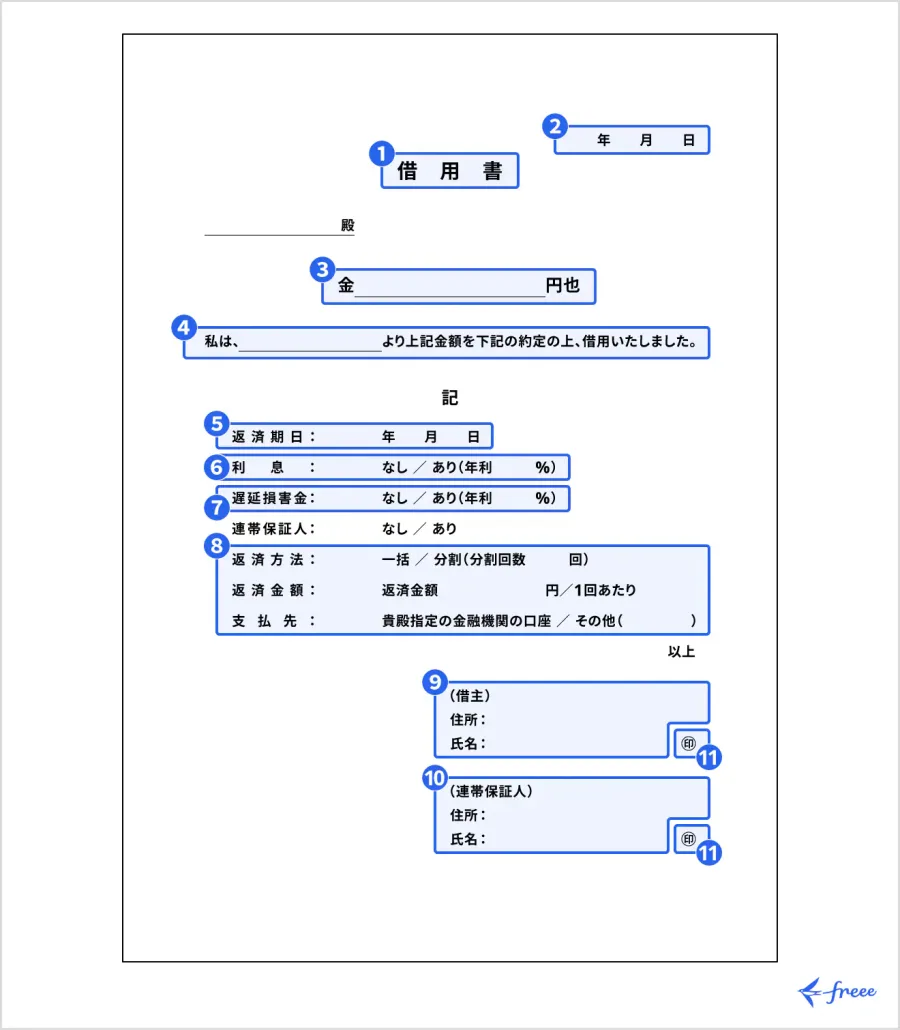
「借用書とは」という言葉を調べた際、多くの人がまず抱く疑問は「メモ書き程度の紙でも効果があるのか」という点です。法律上の定義において、借用書とは「お金を借りた側(借主)が、貸した側(貸主)に対して金銭を借り入れた事実と、それを返済する義務があることを証明するために作成する文書」を指します。
多くの場合、借用書は借主が単独で作成して貸主に差し入れる形式をとります。これに対し、当事者双方が合意のうえで署名・押印を行う契約書を「金銭消費貸借契約書」と呼びます。どちらも裁判などの法的手続きにおいて、貸付金の存在を証明するための強力な証拠資料として機能します。
口頭での金銭貸借も民法上は契約として有効ですが、それを証明する客観的な証拠がないため、相手が「もらったお金だ」「そんなに借りていない」と主張し始めた場合に回収が極めて困難になります。借用書は、こうしたトラブルを未然に防ぐための最大の防衛策なのです。
2. 借用書・金銭消費貸借契約書・念書の法的効力と違い
金銭の貸し借りに関連する書類にはいくつかの種類があり、それぞれ法律上の位置づけや効力が異なります。違いを正しく理解しておくことが、トラブル対策の第一歩となります。
| 書類の種類 | 作成主体・特徴 | 主な法的効力 |
|---|---|---|
| 借用書 | 借主が作成し、貸主に差し入れる文書 | 金銭の授受と債務の存在を証明する証拠となる |
| 金銭消費貸借契約書 | 貸主と借主の双方が合意のうえで作成する契約書 | 双方が契約内容に合意した強力な証拠となる |
| 念書 | 一方が相手方に対して一方的な約束や事実を誓約する文書 | 約束の事実を証明するが、内容により効力が変動する |
上記のように、一般的な個人間融資では借用書が手軽に用いられますが、より厳格な法的拘束力を持たせたい場合は金銭消費貸借契約書が適しています。加えて、公証役場で作成する「公正証書(執行認諾文言付き)」にしておけば、裁判を起こさなくても給与や財産の差押え(強制執行)が可能になるため、返済されないリスクに対する最高の対策となります。
3. 失敗しない借用書の正しい書き方と必須項目
いざ借用書を作成する際、書き方に不備があると「誰のお金か分からない」「いつまでに返すべきか不明確」といった理由で法的効力が弱まる恐れがあります。以下の必須項目をもれなく記載が必要です。
① タイトル:「借用書」または「金銭消費貸借契約書」と明確に記載します。
② 作成年月日:書類を作成した正確な日付を記入します。
③ 当事者の情報:貸主と借主の氏名、住所、連絡先を直筆で記入し、実印を押印して印鑑登録証明書を添付するのが理想的です。
④ 借入金額:改ざんを防ぐため、アラビア数字だけでなく「金 〇〇万円也」のように大字(壱、弐、参、拾など)を用いるのが確実です。
⑤ 利息の取り決め:利息を設定する場合は、年〇%という利率を明確に記載します(利息制限法の上限金利を超えないよう注意が必要です)。
⑥ 返済期日と返済方法:「2026年12月31日までに一括返済する」「毎月末日までに〇万円ずつ指定口座に振り込む」など、具体的な期日と方法を記載します。
⑦ 遅延損害金の定め:期日までに返済されなかった場合のペナルティ(遅延損害金利率)を定めておくと、回収実務において有利になります。
4. 収入印紙の必要性と金額のルール
金銭の貸し借りに関する契約書や借用書は、「消費貸借に関する契約書」として印紙税法上の課税文書に該当する場合があります。ここで重要なのが、文書の金額と性質に応じた収入印紙の貼り付けです。
原則として、記載された借入金額が1万円未満の場合は非課税となりますが、1万円を超える場合は金額に応じた収入印紙を貼り、消印(割印)を行う必要があります。例えば、記載金額が10万円を超える場合や、法律上の正式な金銭消費貸借契約書に該当する場合などは、所定の印紙税が必要となります。
もし収入印紙を貼り忘れたり、消印を行わなかったりした場合でも、借用書自体の民事上の法的効力(お金を貸したという証明力)が直ちに無効になるわけではありません。しかし、税法上の過怠税(ペナルティ)が課されるリスクがあるため、法律に則った正しい対応を行うことが推奨されます。
5. 効力がない場合・無効になるケースと時効の注意点
せっかく借用書を作成しても、特定の条件に当てはまる場合は「効力がない場合」とみなされることがあります。主なケースとしては、以下のような状況が挙げられます。
一つ目は、脅迫や詐欺によって無理やり書かされた場合や、当事者に意思能力がない状態で作成された場合です。これらは民法上の無効や取消しの対象となります。二つ目は、利息制限法の上限(元本に応じて年15%〜20%)を超える法外な高金利が設定されているケースで、上限を超える部分は無効となります。
また、忘れてはならないのが「時効」の問題です。個人間の金銭債権には消滅時効があり、原則として返済期日(または権利を行使できる時)から一定期間(民法改正により原則として権利を行使できることを知った時から5年、または権利を行使できる時から10年)が経過すると、時効の援用によって債権が消滅してしまいます。時効の完成を防ぐためには、内容証明郵便による催告や、債務の承認(相手に一部返済させたり「払います」と言わせたりすること)などの法的措置を講じる必要があります。
6. 個人間融資におけるトラブル対策と紛失時のリスク
「親しい間柄だから借用書はいらない」という油断が、多くの金銭トラブルを招きます。個人間融資において最も恐ろしいのは、連絡が取れなくなることや、事実関係が曖昧になることです。
万が一、作成した借用書を紛失してしまった場合、直ちに法的効力がゼロになるわけではありませんが、証明力が著しく低下します。紛失に気づいた場合は、速やかに借主に再発行を依頼するか、LINEやメールのやり取り、銀行の振込履歴などの補強証拠を保全しておくことが極めて重要です。
また、個人間であってもSNSなどを介した見知らぬ相手からの融資や、法外な利息を要求する個人間融資には、闇金業者が隠れているケースや違法な高額手数料を請求される詐欺被害の危険性があります。トラブルに巻き込まれた場合は、一人で抱え込まずに弁護士や司法書士、消費生活センターなどの専門機関に早めに相談することが大切です。
【借用書とは】に関するよくある質問(FAQ)
Q1:手書きではなくパソコンで作成した借用書でも法的効力はありますか?
A1:はい、パソコンで作成した文書であっても、内容が正確で当事者の署名および実印の押印(または認印とサイン)がなされていれば、法的効力に問題はありません。ただし、改ざんリスクを防ぐ観点から署名部分は直筆が望ましいとされています。
Q2:友人同士の少額の貸し借りでも借用書は必要ですか?
A2:金額に関わらず、後々の人間関係の亀裂や「あげた・借りた」の認識のズレを防ぐためには、たとえ数万円の少額であっても簡単な借用書を作成しておくことがお互いの身を守る最善の方法です。
Q3:借用書に期限(返済期日)を書き忘れてしまった場合どうなりますか?
A3:返済期日の記載がなくても借用書としての有効性は失われませんが、いつでも返済を請求できる状態になります。ただし、トラブルを防ぐためにも、可能な限り具体的な日付を明記することが実務上鉄則となります。
借用書とは、単なる紙切れではなく、お金の貸し借りにおける信頼と権利を守るための重要な法的防衛ツールです。2026年現在、デジタル化が進みメッセージアプリでのやり取りが日常化しているからこそ、金銭の授受においては形に残る証拠の重要性が高まっています。
「親しいからこそ、ルールを明確にする」という姿勢こそが、予期せぬ金銭トラブルを回避し、大切な人間関係を長く維持するための最も確実な判断基準といえます。貸し借りを行う際は、本記事で解説した必須項目や法的ポイントを必ず確認し、安全で確実な手続きを心がけましょう。