2026年現在、ビジネスパーソンやキャリア形成層の間で「年収850万円」という水準は、ひとつの大きなマイルストーンとして注目を集めています。世間一般の平均年収と比較すると上位層に位置し、「勝ち組」と呼ばれることも多いこの所得層ですが、実際のところ手取り額はいくらになるのか、どのような税金が引かれているのか気になるところです。
本記事では、年収850万円における手取り額の正確なシミュレーションから、税金の仕組み、生活レベルの実態、さらには一人暮らしや家族持ちにおける家計管理、貯蓄のコツまで、信頼できるデータと多角的な視点から分かりやすく解説します。
年収850万円の手取り額はいくら?税金と社会保険料の仕組み
年収850万円と聞くと「かなり余裕がある」という印象を受けますが、実際に銀行口座に振り込まれる金額(手取り額)は、額面通りの850万円とは大きく異なります。日本の税制および社会保険制度では、所得が高くなるにつれて負担率が上昇する累進課税や段階的保険料が採用されているためです。
一般的な会社員(独身・扶養家族なし・東京都内在住・30代〜40代のモデルケース)の場合、年収850万円から控除される金額の目安は以下の通りです。最初に、健康保険料、厚生年金保険料、雇用保険料を合わせた社会保険料として約120万円〜130万円が差し引かれます。加えて、所得税および住民税を合わせると約80万円〜90万円程度の税金が課されます。
これらを差し引いた結果、年収850万円の年間手取り額はおよそ640万円から660万円程度に落ち着きます。月給換算(ボーナスなしまたは平均的な賞与割合を考慮)では、毎月の手取りは約45万円〜50万円前後となります。ボーナスが占める割合によって毎月のキャッシュフローは変動するため、自身の給与体系に応じた把握が必要です。
年収850万円における税金の負担と見逃せない控除の活用
年収850万円という水準は、日本の給与所得控除に上限が設定される閾値(かつては1000万円でしたが段階的に引き下げ・見直しが行われてきました)や、所得税の税率が切り替わる境界線に近いため、税負担が重く感じやすいゾーンです。ここで重要になるのが各種「控除」の仕組みです。
税金や社会保険料の負担を適正に抑えるためには、国が用意している公的な控除制度を正しく理解し、もれなく活用することが不可欠です。代表的なものとして、生命保険料控除、地震保険料控除、医療費控除、そして会社員でも利用できるiDeCo(個人型確定拠出年金)やふるさと納税などの制度があります。
特にふるさと納税は、年収850万円の層であれば比較的大きな寄付金上限額(控除限度額)が設定されるため、実質的な負担を抑えながら返礼品を受け取りつつ、住民税の先払いを最適化する有効な手段となります。また、住宅ローンを組んでマイホームを購入している場合は、住宅ローン控除(住宅借入金等特別控除)による税額控除がダイレクトに手取りの底上げに寄与します。
日本国内における年収850万円の割合と「勝ち組」といわれる背景
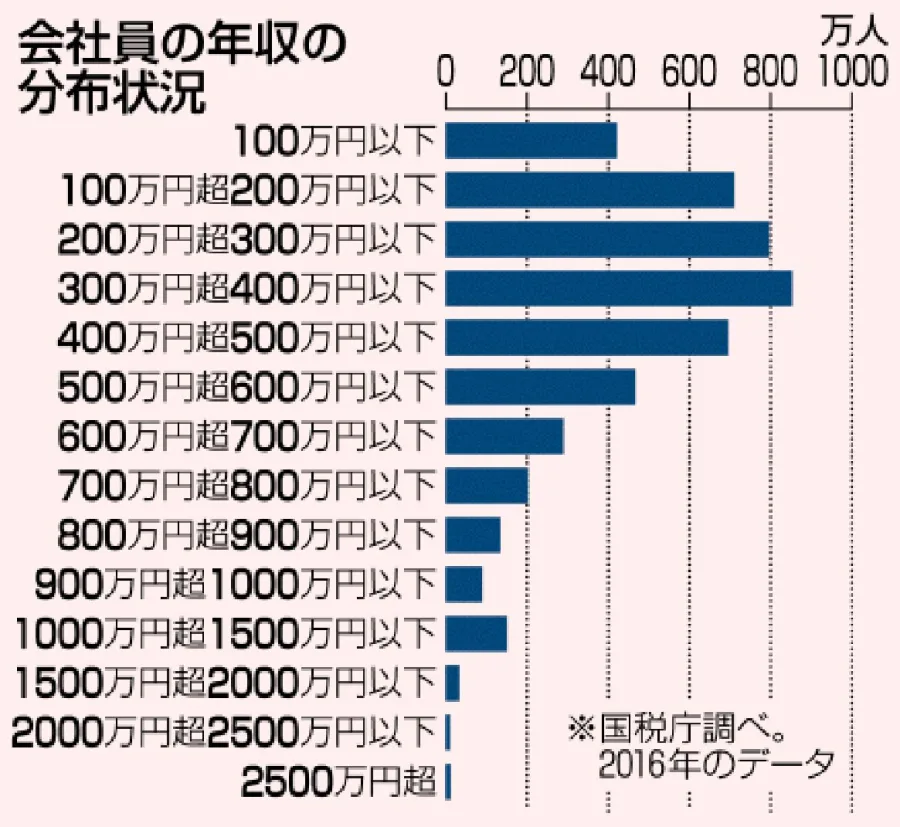
日本の労働市場全体の中で、年収850万円という水準はどの程度の人員が到達しているのでしょうか。国税庁が公表する民間給与実態統計調査などの公的データに基づき、給与所得者の分布を見てみると、年収800万円超900万円以下の層は全体の数パーセント程度に留まります。
日本の給与所得者の平均年収が400万円台後半で推移している現状を踏まえると、年収850万円は明確に上位層(上位10%〜15%程度、またはそれ以上)に属しており、統計的にも「高所得者」の範疇に入ります。このため、世間一般では「勝ち組」と表現されることが多いのです。
ただし、この「勝ち組」という言葉の定義は、居住エリアやライフスタイルによって大きく異なります。地方都市であれば、年収850万円は非常にゆとりのある生活水準を実現できますが、地価や生活コストが高い大都市圏(特に東京都心部)では、教育費や住居費の負担から、数字ほどの余裕を感じにくいという実態もあります。
年収850万円の生活レベル:一人暮らしと家族持ちの実態比較
年収850万円の経済力が実際の生活にどう反映されるかは、世帯構成(一人暮らしか、配偶者や子供がいる家族持ちか)によって劇的に変わります。ここで、それぞれのライフスタイルにおける具体的な生活レベルを比較してみましょう。
| 世帯構成 | 想定される家賃・住居費の目安 | ライフスタイルの特徴・生活レベル | 貯蓄・資産形成の余裕度 |
|---|---|---|---|
| 一人暮らし | 月12万円〜16万円(都心部の好立地マンション等) | 外食や趣味、旅行に十分な予算を割くことができ、自分のために自由に使えるお金が多い。 | 月15万〜20万円以上の貯蓄・投資が可能で、早期の資産形成に非常に有利。 |
| 共働き・DINKS(子供なし) | 月15万円〜20万円(2LDK以上の賃貸または分譲) | 世帯合算でさらに収入が増える場合、高級志向の家電や車、頻繁な外食を楽しめる。 | お互いの収入を独立させれば、年間数百万単位でのハイペースな貯蓄が可能。 |
| 家族持ち(配偶者+子供1〜2人) | 月12万円〜18万円(郊外のファミリー向け賃貸または住宅ローン) | 一般的な生活には不自由しないが、子供の教育費(習い事・塾・私立進学など)が増えると急に引き締めが必要になる。 | 計画的に管理しないと生活費で相殺されやすく、意識的な貯蓄の仕組み作りが必須。 |
一人暮らしの場合は、手取りの大部分を自分自身のために配分できるため、都心の一等地でゆとりのある賃貸に住み、趣味や自己投資に惜しみなくお金をかけることができます。一方で、家族持ちの場合は、教育費の増加やマイホームの維持費、配偶者の就労状況(専業主婦か共働きか)によって家計のバランスが大きく左右されます。特に配偶者が専業主婦(夫)や扶養内パートである「ワンオペ収入世帯」の場合、年収850万円であっても決して無尽蔵に使えるわけではなく、堅実な家計管理が大切です。
年収850万円からの出世とキャリアの分岐点
年収850万円に到達している層の多くは、企業内において中堅から管理職(係長、課長、マネージャー、あるいは専門性の高いシニアプロフェッショナル)への昇進を果たしているケースが目立ちます。ここからさらに年収1000万円の大台や、それ以上の役職(部長クラス・経営幹部)へキャリアをステップアップさせるためには、単なる定型業務の遂行能力だけでなく、組織やプロジェクトを動かすリーダーシップ、あるいは市場価値の極めて高い専門的スキル(DX推進、グローバル対応、高度な折衝力など)が不可欠となります。
また、近年の労働環境の変化に伴い、社内での出世だけに依存せず、副業・複業の解禁や転職市場での価値向上を並行して行い、年収850万円をベースキャンプとしてさらなる高みを目指す動きも活発化しています。
年収850万円で確実に資産を築くための「貯蓄のコツ」
「収入が増えると、それに合わせて生活水準も上げてしまう(パーキンソンの法則)」という罠は、年収850万円の層に最も陥りやすい落とし穴です。手取りが600万円を超えると油断が生まれやすく、「これだけ稼いでいるから大丈夫」と外食やサブスクリプション、衝動的な買い物が増えがちです。
年収850万円から真の富裕層・安心できる財務基盤へ移行するための実践的な貯蓄のコツは以下の通りです:
1. 先取り貯蓄・自動積立の徹底:給与口座から自動的に一定額(例えば手取りの20%〜30%)を別口座や投資用口座へ強制的に移動させる仕組みを作ります。
2. 固定費の定期的な見直し:通信費、保険料、サブスク、マイカーの維持費など、一度見直せば継続的に効果が出る固定費を最適化します。
3. 新NISA等の税制優遇制度を活用した資産運用:預貯金だけに頼るのではなく、インフレリスクに備えてオルカンやS&P500などのインデックスファンドを中心に、中長期的な資産運用を継続します。
【年収 850 万】に関するよくある質問(FAQ)
Q1:年収850万円の月収や手取りは、ボーナスによってどれくらい変わりますか?
A1:一般的に、年収850万円の内訳が「月給50万円×12ヶ月+賞与250万円(年2回)」である場合、賞与支給月の手取りは増えますが、月々の手取りは40万円強となります。逆に賞与なしの年俸制に近い場合は、毎月の手取りが約45万〜50万円と安定します。年間総額での手取り(約640万〜660万円)の目安は大きく変わりません。
Q2:年収850万円は、世間一般の感覚で「勝ち組」と言えるのでしょうか?
A2:国税庁の統計における給与所得者全体の平均年収(400万円台後半)と比較すると、上位10〜15%程度に位置するため、所得水準としては十分に高所得(勝ち組)の部類に入ります。ただし、居住する地域(家賃や物価)や家族構成、教育費の負担によって実感する余裕度は大きく異なるため、一概に贅沢ができるとは限りません。
Q3:年収850万円の人が節税や手取りを増やすために有効な方法は何ですか?
A3:所得税や住民税の負担を軽減するためには、iDeCo(個人型確定拠出年金)の掛金控除や、ふるさと納税による寄付金控除のフル活用が有効です。また、住宅ローンを組んでいる場合は住宅ローン控除の適用条件を確認し、確定申告や年末調整を確実に行うことが大切です。
年収850万円という水準は、日本の労働市場において確実な専門性や実績が評価された証であり、生活の選択肢を大きく広げてくれる魅力的なステージです。しかし、税金や社会保険料の負担もそれ相応に重くなるため、「収入が多いから何も考えなくても貯まる」という状態ではありません。
大切なのは、自身のライフステージ(一人暮らしか、家族持ちか)や将来の目標に合わせた適切なキャッシュフローの管理と、控除・資産運用の最適化です。浮き沈みの激しい経済環境やインフレの時代においても、身の丈に合った賢い支出と計画的な貯蓄を継続できれば、年収850万円は将来に向けた強固な土台となるでしょう。