2026年の子供の扶養控除は、何歳から対象になり、いくらの所得控除を受けられるのでしょうか。子どもが16歳未満の場合は原則として所得税の扶養控除を受けられませんが、16歳になると一般の扶養控除、19歳から22歳になると特定扶養親族として、より大きな控除が適用されます。加えて、2026年12月からは扶養親族の所得要件も変更され、子どものアルバイト収入に関する基準にも見直しが入ります。
特に注意したいのは、扶養控除の対象年齢、子どもの年間所得、給与収入の上限、住民税の控除額が、それぞれ異なる基準で決まることです。児童手当との違いや、大学生のアルバイト収入に関係する特定親族特別控除まで把握しておけば、年末調整での申告漏れや思わぬ税負担を避けやすくなります。
【2026年最新】子供の扶養控除は何歳から?年齢別の控除額を解説
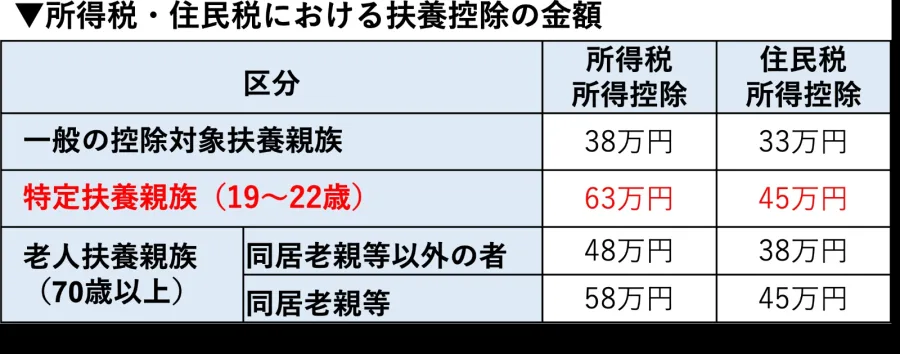
子供の扶養控除は、原則としてその年の12月31日時点で16歳以上の子どもが対象です。誕生日を迎えた時点ではなく、年末時点の年齢で判定することが基本になります。
国税庁の「No.1180 扶養控除」によると、一般の控除対象扶養親族には所得税38万円、19歳以上23歳未満の特定扶養親族には所得税63万円の所得控除が設けられています。
16歳未満の子どもは扶養控除の対象外16歳未満の子どもには、所得税の扶養控除がありません。
そのため、小学生や中学生の子どもを扶養していても、原則として所得税の扶養控除額は加算されません。
ただし、扶養控除がないからといって、税務上の扶養親族としての情報がすべて不要になるわけではありません。勤務先に提出する扶養控除等申告書や住民税の非課税判定などでは、16歳未満の扶養親族について記載・確認が必要になる場合があります。
特に住民税の非課税限度額を計算するときには、16歳未満の子どもも扶養親族の人数に含まれます。この点は、扶養控除がないことと混同しやすい部分です。
16歳から18歳は一般の扶養控除38万円16歳以上19歳未満の子どもは、一般の控除対象扶養親族に該当します。
所得税の控除額は38万円です。高校生年代であっても、年齢と所得などの要件を満たしていれば対象になります。
例えば、2026年12月31日時点で16歳、17歳、18歳の子どもを扶養している場合、原則として一般の扶養控除が適用されます。
なお、16歳になった年から対象になるため、学年が高校生になったかどうかは直接の判定基準ではありません。
19歳から22歳は特定扶養親族として63万円19歳以上23歳未満の子どもは、特定扶養親族に該当します。
この年齢区分では、大学生や専門学校生など、教育費や生活費の負担が大きくなりやすい家庭に配慮し、所得税の控除額が63万円に引き上げられています。
ただし、大学に在学していること自体が条件ではありません。年末時点の年齢や生計関係、所得要件などを満たすことが必要です。
23歳になると、原則として特定扶養親族の区分から外れ、一般の扶養控除38万円に移ります。年齢判定は学校の学年ではなく、12月31日時点の年齢で行う点に注意してください。
【一覧表】16歳・18歳・22歳で変わる所得税と住民税の控除額
子どもの年齢によって控除額が変わる仕組みを整理すると、次のようになります。
| 子どもの年齢 | 所得税の控除額 | 住民税の控除額 | 控除の区分 |
|---|---|---|---|
| 16歳未満 | 0円 | 0円 | 年少扶養親族 |
| 16~18歳 | 38万円 | 33万円 | 一般扶養親族 |
| 19~22歳 | 63万円 | 45万円 | 特定扶養親族 |
| 23歳以上 | 38万円 | 33万円 | 一般扶養親族 |
※年齢以外の所得・生計などの要件を満たす場合。19~22歳の特定親族特別控除は別制度として扱います。住民税の控除額は通常の扶養控除の金額です。
38万円・63万円は税金が戻る金額ではないここで間違えやすいのが、扶養控除の金額と実際に節税できる金額の違いです。
所得税38万円というのは、課税対象となる所得から38万円を差し引けるという意味です。38万円がそのまま現金で戻ってくるわけではありません。
実際の節税額は、扶養控除を適用する親の課税所得や所得税率によって変わります。
例えば、所得税率が10%の人であれば、所得税38万円の控除による税負担の軽減は、単純計算で約3万8,000円が目安です。実際には復興特別所得税なども関係します。
住民税についても同様で、控除額そのものが還付されるわけではありません。
別居している大学生の子どもも対象になる?大学進学をきっかけに、子どもが一人暮らしを始めた家庭も少なくありません。
この場合、親と子どもが別居しているだけで扶養控除の対象から外れるわけではありません。
税法上の「生計を一にする」とは、必ずしも同居を意味しません。修学などの理由で別居していても、親が生活費や学費を継続的に送金している場合などは、生計を一にしていると認められることがあります。
大学生の子どもに仕送りをしている家庭では、送金状況や生活費の負担関係を確認しておくと安心です。
【2026年12月改正】子どもの所得要件62万円と年収136万円の関係
2026年の扶養控除を考えるうえで、見逃せないのが令和8年度税制改正です。
今回の改正では、基礎控除の引上げや給与所得控除の見直しに伴い、扶養親族の所得要件が変更されます。
国税庁によると、改正は原則として2026年12月1日施行で、2026年分以後の所得税に適用されます。
扶養親族の所得要件は58万円から62万円へ2025年分までの扶養親族の合計所得金額の要件は58万円以下でした。
2026年分については、12月1日から62万円以下に引き上げられます。
給与収入だけの場合、改正前は123万円以下が基準でしたが、改正後は136万円以下が目安になります。
ここでいう所得金額は、給与収入そのものではありません。給与収入から給与所得控除などを差し引いた後の金額です。
したがって、子どもがアルバイトで136万円の給与を受け取っていても、給与以外の所得がなく、ほかの要件を満たしていれば、扶養控除の対象となる可能性があります。
2026年の改正前後で何が変わる?| 判定項目 | 2025年分まで | 2026年分の改正後 |
|---|---|---|
| 扶養親族の合計所得金額 | 58万円以下 | 62万円以下 |
| 給与収入のみの場合 | 123万円以下 | 136万円以下 |
| 特定親族の所得範囲 | 58万円超~123万円以下 | 62万円超~123万円以下 |
※給与収入のみの場合の金額。2026年分の改正後の基準は12月1日施行です。
11月までと12月以降では年末調整の扱いが違う2026年の改正で注意したいのは、施行時期です。
国税庁は、2026年11月までの源泉徴収事務には変更がなく、12月以降の源泉徴収事務や年末調整から新しい制度を適用すると案内しています。
つまり、2026年の年末調整では、従来の所得要件では扶養親族に該当しなかった子どもが、新しい基準によって対象になる可能性があります。
特に、年間給与収入が123万円を超え136万円以下の子どもがいる家庭では、勤務先への申告内容を改めて確認することが大切です。
【大学生のアルバイト】扶養控除と年収の壁・特定親族特別控除
子どものアルバイト収入が増えると、親の扶養控除に影響する場合があります。
特に大学生年代の19歳から22歳は、一般の扶養控除とは別に、2025年から導入された特定親族特別控除が関係します。
この制度によって、子どもが一定以上の収入を得ても、親の控除が一度にゼロにならない仕組みになっています。
19歳から22歳は特定親族特別控除で最大63万円特定親族特別控除は、19歳以上23歳未満の親族について、通常の扶養控除の所得要件を超えた場合でも、所得に応じて親が所得控除を受けられる制度です。
2026年分の所得税では、子どもの合計所得金額が62万円を超え123万円以下の場合が対象になります。
給与収入だけなら、136万円を超え197万円以下が目安です。
控除額は所得に応じて段階的に減少します。
- 合計所得62万円超85万円以下:63万円
- 85万円超90万円以下:61万円
- 90万円超95万円以下:51万円
- 95万円超100万円以下:41万円
- 100万円超105万円以下:31万円
- 105万円超110万円以下:21万円
- 110万円超115万円以下:11万円
- 115万円超120万円以下:6万円
- 120万円超123万円以下:3万円
つまり、19歳から22歳の子どもは、アルバイト収入が増えたからといって、直ちに親の控除が全額なくなるわけではありません。
特に給与収入159万円以下の範囲では、改正後の所得税の特定親族特別控除63万円が適用される所得区分があります。
16歳から18歳の子どもには同じ特例がある?ここは重要な違いです。
特定親族特別控除の対象は、19歳以上23歳未満です。16歳から18歳の子どもには、この特例は適用されません。
そのため、16歳から18歳の子どもが扶養親族の所得要件を超えた場合、原則として親の一般扶養控除38万円を受けられなくなります。
同じアルバイト収入であっても、子どもの年齢によって親の控除の扱いが異なるのです。
税法上の扶養と社会保険上の扶養は別物子どもの年収を考える際には、所得税の扶養控除だけでなく、健康保険や年金の扶養認定も確認する必要があります。
税法上の扶養親族の基準が136万円になったからといって、社会保険の扶養基準も136万円になるわけではありません。
2026年11月時点では、主な基準は次のとおりです。
- 税法上の扶養:2026年分の改正後は、給与収入のみなら136万円以下が一般の扶養親族の目安。
- 通常の社会保険上の扶養:原則として年間収入130万円未満。
- 19歳以上23歳未満の子ども:親の健康保険の被扶養者認定における年間収入要件は、2025年10月から150万円未満に引き上げ。
19歳以上23歳未満の社会保険上の150万円基準は、配偶者を除く被扶養者に適用されます。学生であることは必須条件ではありませんが、同居・別居などに応じた生計維持関係の確認は必要です。
また、従来の「106万円の壁」についても2026年10月に賃金要件が撤廃されました。短時間労働者の社会保険加入は、週20時間以上などの要件や勤務先の適用状況によって判断されます。
学生については短時間労働者の加入要件に学生除外の原則がありますが、すべての働き方が対象外になるわけではありません。
したがって、大学生のアルバイト収入を調整する場合は、次の3つを分けて確認することが大切です。
- 親の所得税における扶養控除・特定親族特別控除
- 親の健康保険における被扶養者認定
- 子ども本人に発生する所得税・住民税や社会保険料
税金の扶養だけを基準に働き方を決めると、社会保険料の負担によって世帯全体の手取りが想定と異なる場合があります。
【住民税と児童手当】子供の扶養控除との違いを整理
子どもに関する経済的支援を考えるとき、扶養控除と児童手当は混同されやすい制度です。
しかし、両者は目的も仕組みも異なります。
住民税の扶養控除額は所得税より少ない住民税の扶養控除は、所得税と同じ年齢区分を基本としていますが、控除額が異なります。
16歳から18歳は33万円、19歳から22歳は45万円です。
16歳未満は住民税の扶養控除の対象外ですが、非課税限度額の計算において扶養親族として数えられる場合があります。
また、2026年分の所得に対する住民税は、原則として2027年度に課税されます。
令和8年度税制改正による扶養親族の所得要件62万円への変更は、個人住民税では2027年度分以降に適用されます。2026年度分の住民税と2027年度分の住民税を同じ基準で考えないようにしてください。
19歳以上23歳未満の子どもについては、住民税にも特定親族特別控除があります。2027年度分からは、2026年中の所得に応じて控除額が段階的に変わる仕組みになります。
扶養控除と児童手当の違い児童手当は、子どもを養育している保護者に現金を支給する制度です。
一方、扶養控除は、扶養している親族の状況に応じて課税所得を減らす制度です。
こども家庭庁によると、2024年10月から児童手当は高校生年代まで対象が拡大され、所得制限も撤廃されています。
現在の児童手当の基本的な支給額は次のとおりです。
- 3歳未満:月額1万5,000円
- 3歳以上高校生年代まで:月額1万円
- 第3子以降:年齢区分に応じて月額3万円
支給は原則として偶数月に行われ、前月までの2か月分がまとめて支給されます。
ここで押さえておきたいのは、児童手当は扶養控除の対象年齢と連動していないことです。
例えば、15歳の子どもは所得税の扶養控除を受けられませんが、児童手当の対象にはなります。
また、19歳から22歳の大学生年代は、通常の児童手当の支給対象ではありません。ただし、親が経済的に負担している22歳年度末までの兄姉については、第3子以降の人数を数える際に対象になる場合があります。
制度の違いを理解すると家計管理がしやすい扶養控除は親の所得税・住民税を軽減する制度であり、児童手当は子育て世帯への直接的な経済支援です。
両制度は別々に運用されているため、児童手当を受給しているから扶養控除が受けられない、あるいは扶養控除がないから児童手当も受けられない、という関係にはありません。
子どもの年齢が16歳、18歳、19歳、23歳になるタイミングでは、両制度の対象範囲をそれぞれ確認することが家計管理のポイントです。
【年末調整の実務】子供の扶養控除で確認すべき5つのポイント
2026年の年末調整では、扶養親族の所得要件変更や特定親族特別控除など、確認する項目が増えています。
国税庁の「令和8年分年末調整のしかた」でも、扶養親族の所得要件の改正や、特定親族特別控除の申告について注意が促されています。
1. 12月31日時点の子どもの年齢を確認する扶養控除の年齢区分は、その年の12月31日時点で判定します。
2026年分であれば、2026年12月31日時点の年齢を確認してください。
16歳になった子どもや19歳になった子どもがいる場合、前年とは控除区分が変わる可能性があります。
2. アルバイト先が複数ある場合は収入を合算する大学生や高校生の子どもが複数のアルバイト先で働いている場合、それぞれの給与収入を合算して判定します。
一つの勤務先から受け取った給与だけを確認しても、正確な年間収入は把握できません。
源泉徴収票などを確認し、年間の給与収入を整理しておきましょう。
3. 2026年12月からの所得要件変更を反映する2026年分は、扶養親族の所得要件が62万円以下に変更されます。
給与収入のみであれば136万円以下が目安です。
従来の123万円という基準だけで判断すると、新たに扶養控除の対象になる子どもを見落とす可能性があります。
4. 特定親族特別控除の申告書を確認する19歳以上23歳未満の子どもが一定以上のアルバイト収入を得ている場合、特定親族特別控除の対象になる可能性があります。
この控除を年末調整で適用するには、勤務先に「給与所得者の特定親族特別控除申告書」を提出する必要があります。
2026年分の年末調整では、特定親族の合計所得金額や控除額を確認して、適切に申告してください。
5. 別居している子どもの仕送りや生計関係を確認する大学進学などで別居している場合は、生活費や学費を誰が負担しているかを確認します。
生計を一にしていることが扶養控除の要件の一つになるため、仕送りをしている場合は振込記録などを残しておくと、後から状況を説明しやすくなります。
なお、国外に居住する親族の場合は、年齢などに応じて親族関係書類や送金関係書類が必要になることがあります。
年末調整が終わった後でも、12月31日までに扶養親族の状況が変わった場合には、年末調整のやり直しや確定申告で修正できる場合があります。
【子供の扶養控除】に関するよくある質問(FAQ)
Q1:子供の扶養控除は何歳から受けられますか?
A1:原則として、その年の12月31日時点で16歳以上になっている子どもが対象です。16歳から18歳は一般扶養控除38万円、19歳から22歳は特定扶養控除63万円が所得税の控除額です。
Q2:16歳未満の子どもは扶養控除を受けられないのですか?
A2:所得税と住民税の扶養控除は原則として受けられません。ただし、住民税の非課税限度額の判定などでは扶養親族の人数に含まれる場合があります。
Q3:2026年の子どもの扶養控除の所得制限はいくらですか?
A3:2026年12月1日から、一般の扶養親族の合計所得金額の要件は62万円以下になります。給与収入だけの場合は136万円以下が目安です。
Q4:19歳から22歳の大学生はアルバイトでいくらまで稼げますか?
A4:2026年分の所得税では、給与収入のみなら136万円以下で通常の特定扶養控除の対象となる可能性があります。136万円を超えても197万円以下なら、所得に応じて特定親族特別控除を受けられる場合があります。社会保険上の扶養基準は別に確認が必要です。
Q5:子どもが大学生で一人暮らしをしていても扶養控除の対象になりますか?
A5:対象になる場合があります。別居していても、親が生活費や学費を継続的に負担しているなど、生計を一にしていると認められれば扶養控除の対象になり得ます。
Q6:児童手当をもらっていると扶養控除は受けられませんか?
A6:受けられます。児童手当と扶養控除は別の制度です。児童手当は現金給付、扶養控除は課税所得を減らす所得控除であり、両者は直接連動していません。
Q7:扶養控除の申告を忘れた場合はどうすればよいですか?
A7:年末調整のやり直しを勤務先に相談するか、確定申告で控除を申告する方法があります。対象年や状況によって手続きが異なるため、勤務先や税務署に確認してください。
2026年の子供の扶養控除は、16歳未満は原則対象外、16歳から18歳は所得税38万円、19歳から22歳は特定扶養親族として所得税63万円という仕組みが基本です。
加えて、2026年12月1日からは扶養親族の所得要件が62万円以下に引き上げられ、給与収入だけなら136万円以下が目安になります。
大学生年代の子どもについては、特定親族特別控除によって、一定のアルバイト収入があっても親の所得控除を維持できる可能性があります。
一方で、住民税の扶養控除や健康保険の扶養認定、児童手当はそれぞれ異なるルールで運用されています。税法上の年収基準だけを見て働き方を決めるのは避けたいところです。
2026年に家庭で確認したい判断基準は、次の3点です。
- 年齢:12月31日時点で16歳・19歳・23歳のどの区分に該当するか。
- 所得:子どもの年間所得と給与収入が扶養控除や特定親族特別控除の基準内か。
- 制度:所得税・住民税・社会保険・児童手当の条件を混同していないか。
特に2026年は、12月の税制改正と年末調整が重なる重要なタイミングです。子どものアルバイト収入や年齢を早めに確認し、勤務先に提出する申告書を正しく整えておくことが、家計の税負担を抑えるための確実な一歩になります。