国税庁や税務署において、国民の納税意識を支えるべき立場にある職員による不祥事が発覚した際、社会に与える衝撃と信頼失墜の度合いは計り知れません。税務調査という極めて強い権限を持つ公的機関であるからこそ、その不正や不法行為は厳しく糾弾される傾向にあります。2026年現在、コンプライアンスの徹底が叫ばれる中でなぜ職員によるトラブルや犯罪行為が後を絶たないのか、その背景にある組織構造や処分基準、そして再発防止策の実効性に至るまで多角的に検証します。
本記事では、税務職員による不祥事の発生理由から過去の事例、国税庁の処分基準、さらには信頼回復に向けた取り組みのリアルな実態まで、報道や公的資料をもとに深く掘り下げていきます。組織としてのガバナンス体制や監査の仕組みを紐解きながら、納税者としての私たちが知るべき事実をわかりやすく整理します。
税務職員の不祥事が起きる背景と根本的な原因
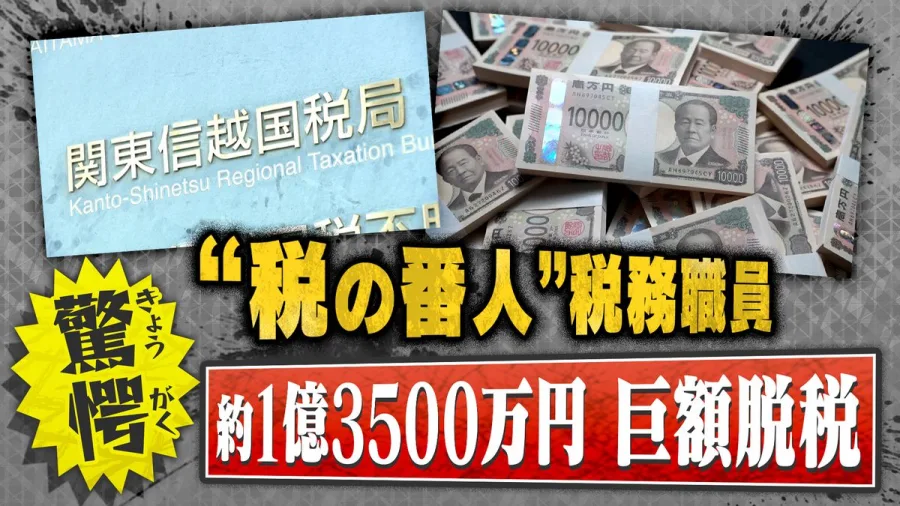
公務員不祥事の原因として一般的に挙げられるのは、個人の倫理観の欠如や金銭感覚の麻痺ですが、税務職員という特殊な職業においては、さらに独自の環境要因が絡み合っています。税務調査では、企業の経営者や個人事業主と直接対峙し、時には巨額の申告漏れや脱税を見つけ出す権限を持っています。この構造が、一部の職員に過度な優越感や歪んだ特権意識を抱かせる温床になっていると指摘されています。
また、職場内の閉鎖性や、長年同じ部署に留まることによる癒着のリスクも無視できません。納税者との個人的な関係性の深化が、収賄や情報漏洩といった重大な犯罪に発展するケースも過去の事例から確認されています。組織全体における日常的なプレッシャーや、過酷なノルマ、あるいは若手職員へのメンタルケアの不足など、複合的な要因が重なることで、不祥事の芽が育ってしまう構造的課題が存在します。
国税庁による処分基準と懲戒処分の実態
税務署職員が不祥事を起こした際、国家公務員法や人事院の指針に基づいて厳正な処分が下されます。国税庁における処分基準は、国民の信頼を著しく損なう職務上の非違行為に対して非常にシビアであり、免職から戒告に至るまで、不正の悪質性や社会的影響の大きさに応じて段階的に設定されています。
過去に報道された税務職員の犯罪ニュースを振り返ると、金銭授受や情報不正利用、プライベートでの法令違反など多岐にわたりますが、組織の信頼を失墜させたとしてその多くが実名または厳しい形で公表されています。国家公務員としての自覚を欠いた行動に対するペナルティは、単なる減給や停職にとどまらず、失職や社会的制裁という重い代償を伴うものとなっています。
| 処分区分 | 主な対象となる非違行為・事由 | 行政上の措置および影響 |
|---|---|---|
| 免職(懲戒免職) | 収賄、重大な窃盗・詐欺、情報漏洩、悪質な犯罪行為 | 即座に職を失い、退職金の不支給または減額、社会的信用の失墜 |
| 停職・減給 | 公私混同による不適切な交際、職場内規違反、監督責任の怠慢 | 一定期間の職務停止または給与減額、人事評価への致命的な影響 |
| 戒告 | 軽微な規律違反、交通違反や不注意によるトラブル | 厳重注意および始末書の提出、今後の昇進へのマイナス査定 |
過去の国税局・税務署における不祥事の歴史と傾向
地方税務職員や国税局職員による不祥事は、時代ごとにその性質や発覚の仕方が変化してきました。かつては個人の隠蔽工作や小規模な不正が中心であったものが、近年ではデジタル機器の普及や内部告発、コンプライアンス意識の高まりによって、組織の隠蔽体質そのものが厳しく問われるようになっています。
歴代の不祥事の歴史をたどると、国税組織が外部からの批判を受けるたびに、綱紀粛正(こうきしゅくせい)や研修の強化を謳ってきた経緯があります。しかし、一握りの職員の不正が組織全体のイメージを大きく失墜させる構図は変わっておらず、単発の事件ではなく組織風土の根深い問題として議論され続けています。
財務省の監査の仕組みと実効性のある再発防止策
相次ぐ不祥事を受け、財務省および国税庁では内部監査の仕組みを強化し、再発防止策の実効性を高めるための取り組みが続けられています。従来型の形骸化した監査から脱却し、デジタルデータを活用した不正検知システムの導入や、外部有識者を入れた監視体制の構築が模索されています。
しかし、形だけのマニュアル改定や研修の義務化だけでは、職員一人ひとりの意識改革にはつながりにくいという指摘も根強く存在します。組織の上層部から現場の末端に至るまで、透明性の高い情報公開と、不正を決して許さない風土の醸成こそが、真の意味での再発防止策として機能するかどうかの分かれ道となっています。
税務調査への信頼影響と納税者の意識
税務職員の不祥事が大きく報道されるたびに、最も懸念されるのは「税務行政全体の信頼性」への影響です。国民は「正しく税金を納めているか」という厳しい目を向けられる一方で、その税務を執行する側のモラルが問われることに対して強い不信感を抱きます。
適正な税務調査が行われている現場であっても、職員に対する不信感から「本当に公平な判断なのか」という疑念を抱かせる原因になり得ます。納税者が安心して申告や納税を行える環境を守るためには、行政の透明化と、不祥事に対する厳格かつ迅速な説明責任が不可欠です。
【税務職員不祥事】に関するよくある質問(FAQ)
Q1:税務職員が不祥事を起こした場合、名前や詳細は公表されるのですか?
A1:事案の重大性や社会的影響、刑事事件に発展したかどうかに応じて、国税庁や関連当局からプレスリリースや報道を通じて公表されるのが一般的です。
Q2:税務調査の際に職員の不正や不審な行動を感じた場合、どこに相談すればよいですか?
A2:当該税務署の窓口だけでなく、国税庁の意見窓口や財務省の監察部署などに苦情や情報提供を行うための連絡窓口が設置されています。
Q3:過去の不祥事を受けて、国税庁の監査体制はどのように変わりましたか?
A3:内部監査の厳格化に加え、職員の執務環境のモニタリングやコンプライアンス教育の徹底など、再発を防ぐための多層的な対策が講じられています。
税務職員の不祥事は、単なる個人のモラルハザードにとどまらず、国家の基盤である税務行政の信頼を揺るがす重大な問題です。処分基準の厳罰化や監査システムの強化が進められているものの、真の信頼回復には、組織の閉鎖性を打破し、透明性の高い行政運営を継続していくことが大切です。納税者が納得できる公平公正な税務行政が維持されるためにも、今後の動向と各機関の自浄作用に厳しく目を光らせていく必要があります。