顧客満足度と並んで確認したいのが、保険会社の経営健全性だ。
保険は数年から数十年にわたって保障が続く契約もある。加入時の評判だけでなく、将来にわたって保険金を支払える財務基盤があるかを確認する必要がある。
生命保険会社の信用格付け信用格付けを見るときは、格付会社の名称と評価対象を確認したい。
2026年に公表されている代表的な評価は次のとおり。
ソニー生命
- R&I:保険金支払能力格付け AA
- S&P:保険財務力格付け A+
- 公表基準日:2026年10月22日
アフラック生命
- Moody's:保険財務格付け Aa3
- S&P:保険財務力格付け A+
- R&I:保険金支払能力 AA
- JCR:保険金支払能力格付け AA+
- 公表基準日:2026年6月末
いずれも各格付会社が公表する評価であり、保険金支払い能力を判断する際の参考情報となる。
ただし、R&IのAAとS&PのA+を単純に比較して、どちらの会社が優れていると判断することはできない。格付会社によって評価基準や尺度が異なるためだ。
また、格付けは保険金の支払いを保証するものではなく、将来的に変更される可能性もある。
ソルベンシー・マージン比率とは?ソルベンシー・マージン比率とは、通常予測できる範囲を超えた大規模な災害や経済変動などが発生した場合に、保険会社がどれだけの支払余力を持っているかを示す指標だ。
保険会社は、通常の保険金支払いに備えて責任準備金を積み立てている。それに加え、想定を超えるリスクに対応できる資本がどれだけあるかを確認するために、この指標が用いられる。
ここで2026年の比較において非常に重要な制度変更がある。
2025年度決算から経済価値ベースの新しいソルベンシー規制が導入された。
新制度では資産と負債を経済価値ベースで評価し、ストレス環境下で発生するリスクに対する資本の十分性を測定する。健全性を判断する基準も従来の200%から100%へ変更された。
2025年度末に新基準で公表された数値の例は次のとおり。
- ソニー生命:174.9%
- アフラック生命:230.0%
- SBI生命:262.3%
- SOMPOひまわり生命:284.0%
いずれも2026年3月末時点の2025年度決算に関する数値だ。
新旧の数値を単純比較してはいけない理由特に注意したいのが、2024年度以前の数値との比較だ。
例えば、アフラックの2024年度の旧基準による比率は973.3%だった。一方、2025年度の新基準では230.0%となっている。
数字だけを見ると大幅に低下したように見えるが、これは計算基準そのものが変更されたためだ。
旧基準の973.3%と新基準の230.0%を並べて、経営状態が悪化したと判断するのは適切ではない。
また、ソニー生命の174.9%がアフラックの230.0%より低いからといって、直ちにソニー生命の支払い能力が劣るともいえない。
商品構成、保有資産、負債の性質、リスクの計測方法などが異なるからだ。
損害保険についても同様で、ソニー損保は2026年3月末の新基準による単体ソルベンシー・マージン比率を248.2%と公表している。格付けについては取得していないことも同社が案内している。
プロの視点では、比率の高さだけを競わせるのではなく、同じ算出基準、同じ決算時点、単体・連結の区別をそろえて確認することが重要だ。
【プロの結論】保険会社の比較・選び方で失敗しない6つの判断基準
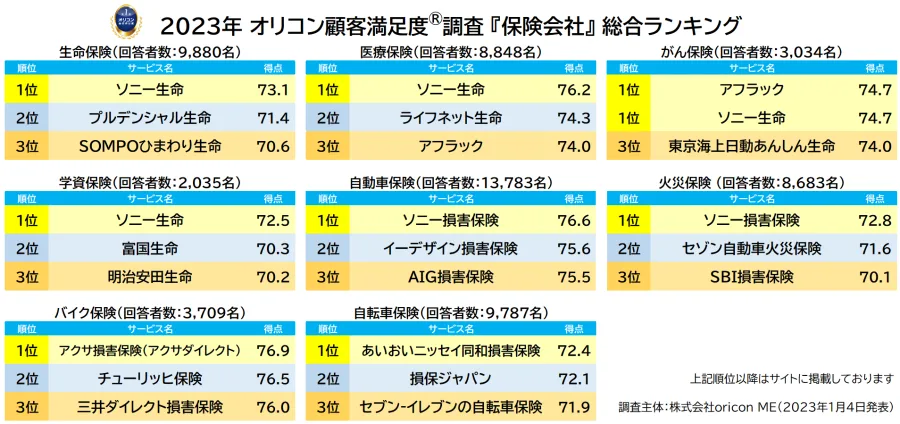
ここまでのランキングを整理すると、保険会社にはそれぞれ得意分野がある。
顧客満足度1位の会社を選べば、すべての人にとって最適な契約になるわけではない。
重要なのは、自分が必要としている保障と、保険会社が提供するサービスを一致させることだ。
1. まず保険の目的を明確にする生命保険と損害保険を同じ基準で比較しない。
生命保険なら、死亡保障、医療保障、がん保障、就業不能への備えなど、何を優先するのかを整理する。
損害保険なら、自動車事故、住宅火災、自然災害、個人賠償など、想定するリスクを明確にしたい。
保障の目的が違えば、比較すべき保険会社も変わってくる。
2. 保険料は同じ保障条件で比較する保険料の安さだけで判断するのは危険だ。
例えば、月額保険料が安い商品でも、入院給付金の日額や支払限度日数、特約、免責条件が異なれば、単純な比較はできない。
自動車保険でも、対人・対物賠償、人身傷害、車両保険、免責金額などをそろえる必要がある。
火災保険なら、建物の評価額、家財の補償、水災補償、地震保険の有無を統一することが基本だ。
同じ補償条件で複数社から見積もりを取ることが、保険料比較の出発点となる。
3. 保険金支払い対応と事故対応を調べる保険の本当の価値が問われるのは、事故や病気が発生したときだ。
次の点を確認しておきたい。
- 保険金・給付金の請求方法が分かりやすいか
- オンラインで請求手続きができるか
- 問い合わせ窓口につながりやすいか
- 必要書類や審査の流れが明確か
- 事故発生時の連絡先や対応時間が分かるか
- 支払い対象外となる条件が明示されているか
特に自動車保険では、事故受付と事故解決までの対応は別の問題だ。
24時間事故受付をしていても、実際の担当者による対応時間や休日の体制まで同じとは限らない。
4. 信用格付けと支払余力を確認する長期間にわたる保障を契約する場合は、保険会社の財務情報も確認したい。
R&I、S&P、Moody's、JCRなどの格付会社による保険財務力や保険金支払能力の評価を参考にする。
加えて、最新のソルベンシー・マージン比率、業績、資産状況なども確認すると判断材料が増える。
ただし、格付けや支払余力は将来の保険金支払いを保証するものではない。
5. 口コミ・評判は評価項目を分けて読む口コミには、保険料、加入手続き、担当者の説明、給付金の請求、事故対応など、異なる経験が混在している。
例えば、保険料が安いという口コミが多くても、保険金請求時の満足度まで高いとは限らない。
口コミを見るときは、投稿者がどの保険商品を利用したのか、どのような状況で評価したのかを確認したい。
オリコンの評価項目やHDIの格付け結果と照らし合わせると、個別の口コミだけでは見えない傾向を把握しやすい。
6. 契約後の相談方法が自分に合うか確認するネット型、代理店型、営業担当者による提案型では、契約後の相談方法が異なる。
自分で手続きを進めたい人にはネット型が便利だ。一方、複雑な保障設計を相談したい人には、対面で話せるサービスが向いている場合がある。
契約時の説明だけでなく、住所変更、受取人変更、給付金請求、契約内容の見直しまで考えて選ぶことが大切だ。
目的別に考えるおすすめの比較候補- 保険料とネット手続き重視: ライフネット生命、三井ダイレクト損保、SBI損保
- 対面相談とライフプラン重視: ソニー生命
- がん・医療保障重視: アフラック
- 自動車保険の事故対応重視: ソニー損保、AIG損保
- 火災保険の補償と保険料のバランス重視: ソニー損保、SBI損保
これは2026年の調査結果から見た比較候補であり、個々の契約条件や見積もりによって最適な会社は変わる。
【保険会社ランキング2026年版】に関するよくある質問(FAQ)
Q1:2026年に総合的におすすめの保険会社はどこですか?
A1:一律の総合1位はありません。生命保険ならオリコンでライフネット生命、自動車保険のダイレクト型ならソニー損保、代理店型ならAIG損保がそれぞれ1位です。保険の種類ごとに比較してください。
Q2:ソルベンシー・マージン比率が高い保険会社ほど安心ですか?
A2:比率は支払余力を判断する重要な指標ですが、高いほど必ず優れているわけではありません。2025年度決算から新しい経済価値ベースの計算基準が導入されたため、新旧の数値を混同せず、信用格付けや業績も併せて確認する必要があります。
Q3:保険会社の口コミ・評判はどこで確認できますか?
A3:オリコン顧客満足度、HDI格付けベンチマーク、JCSIなどが参考になります。オリコンは実際の利用者の満足度、HDIはWebサポートや問い合わせ対応、JCSIは顧客満足や推奨意向などを評価しています。複数の調査を照らし合わせるのがおすすめです。
2026年の保険会社ランキングを確認すると、生命保険ではライフネット生命、ソニー生命、アフラックが上位に入り、損害保険ではソニー損保とAIG損保が自動車保険の異なる販売方式で首位となった。
加えて、HDI格付けベンチマークではライフネット生命やアフラックなどがサポート品質で三つ星を獲得し、JCSIでは共済と民間保険会社で異なる評価結果が表れた。
財務面では、2025年度決算からソルベンシー・マージン比率の新制度が導入されており、過去の数値と単純比較できなくなった点も見逃せない。
最後に、保険会社選びで押さえておきたい要点は次の5つだ。
1. 必要な保障内容と保険の目的を明確にする。
2. 同じ保障条件で複数社の保険料を比較する。
3. 保険金支払い対応と契約後のサポートを確認する。
4. 信用格付けと最新の支払余力を調べる。
5. 自分に合った契約方法と相談体制を選ぶ。
ランキング上位の会社を選ぶことより、自分に必要な保障を、無理のない保険料で、長く安心して維持できることの方が重要だ。
保険は契約した瞬間に価値が決まる商品ではない。必要になったときに適切な保障を受けられるかどうかまで考え、2026年の最新情報を活用して選びたい。